[반도체 수출규제와 미중 갈등] 2편
장비가 핵심이다 — ASML과 미국 장비 회사들
AI Written
- 반도체 장비 시장의 지도
- ASML — 세상에 하나뿐인 EUV
- DUV까지 막다
- 미국 장비 회사들의 딜레마
- 중국의 장비 국산화
- 한국은 어디에 서 있나 — 소부장의 교훈
- 힘의 논리 — 장비를 쥔 나라가 판을 쥔다
반도체 공장에 들어가는 장비는 몇몇 회사만 만들 수 있다. 네덜란드의 ASML, 미국의 어플라이드 머티리얼즈와 램리서치, KLA, 일본의 도쿄일렉트론. 이 다섯 회사가 세계 장비 시장의 대부분을 나눠 갖는다. 그래서 미국이 중국을 막을 때 가장 먼저 손댄 것도 장비였다. 장비 시장이 어떻게 생겼는지, 한 대에 수천억 원인 EUV 장비는 왜 한 회사만 만드는지, 그리고 규제가 장비 회사들과 한국에 어떤 의미인지 따라가 보자.
2-1. 반도체 장비 시장의 지도
칩은 웨이퍼 위에 회로를 그리고(노광), 깎고(식각), 얇은 막을 쌓고(증착), 검사하는 과정을 수백 번 반복해서 만든다. 단계마다 전용 장비가 필요하다. 세계 반도체 장비 시장은 한 해 1,000억 달러를 넘는 규모로 커졌다 [확인 필요: 연도별 시장 규모].
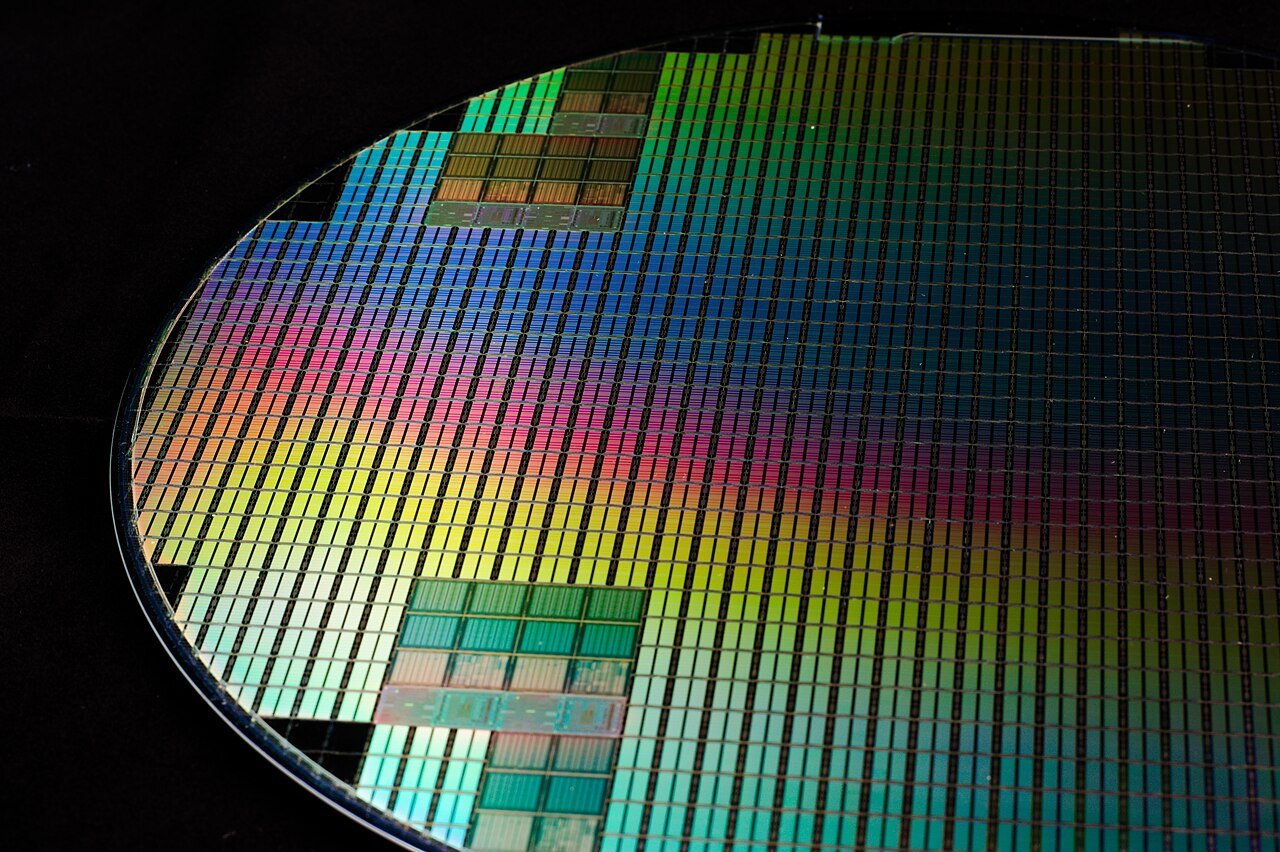
이 시장은 소수가 쥐고 있다. 노광은 네덜란드 ASML, 증착과 식각은 미국 어플라이드 머티리얼즈와 램리서치, 검사는 미국 KLA, 그리고 여러 공정 장비를 고루 만드는 일본 도쿄일렉트론(TEL)이 대표적이다. 상위 5개 회사가 시장의 대부분을 차지한다 [확인 필요: 점유율]. 미국, 네덜란드, 일본 세 나라가 장비의 길목을 쥐고 있는 것이다.
2-2. ASML — 세상에 하나뿐인 EUV
가장 강력한 길목은 EUV 노광 장비다. 아주 짧은 파장의 빛(극자외선)으로 7나노 이하의 미세한 회로를 그리는 장비로, 세계에서 네덜란드 ASML만 만든다. 한 대 값이 2억 달러를 넘고, 차세대 High-NA EUV는 그보다 훨씬 비싸다 [확인 필요: 장비 가격]. 크기는 버스만 하고, 여러 대의 비행기에 나눠 실어 옮긴다.
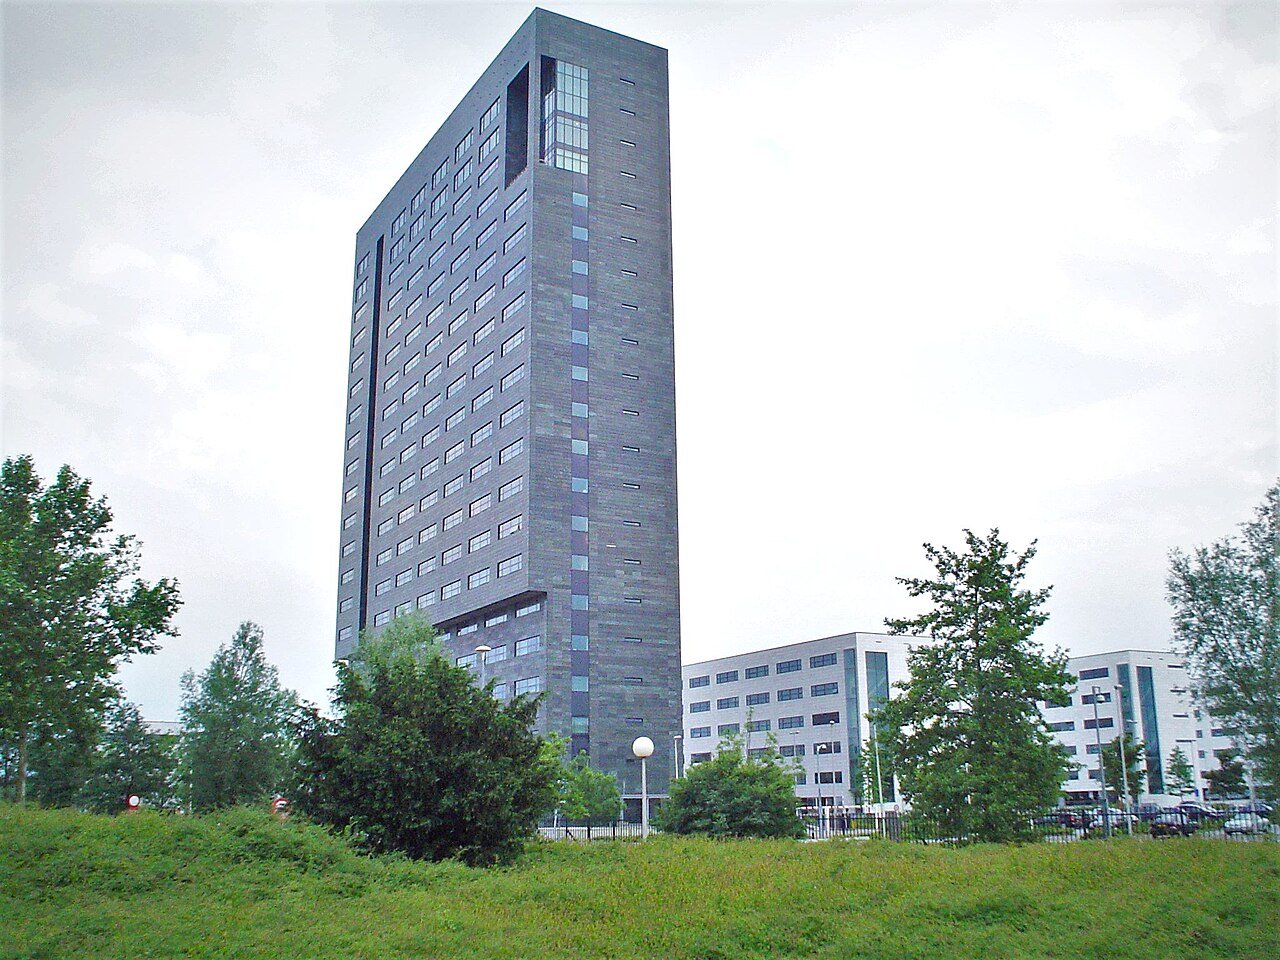
EUV는 ASML 혼자 만든 것도 아니다. 독일 자이스의 거울, 미국 사이머의 광원 등 수많은 나라의 부품이 모여 하나가 된다. 수십 년의 연구와 인텔, 삼성전자, TSMC의 공동 투자가 있었기에 가능했다. 그래서 다른 나라가 쉽게 따라 만들 수 없다. 미국의 요청으로 네덜란드는 2019년부터 EUV 장비를 중국에 팔지 않았고, 중국은 EUV 없이 첨단 칩을 만들어야 하는 처지가 됐다.
2-3. DUV까지 막다
EUV가 없으면 한 단계 낮은 DUV 노광 장비로 같은 회로를 여러 번 나눠 그리는 방법(멀티 패터닝)을 쓸 수 있다. 비싸고 수율이 낮지만 7나노급 칩을 만들 수는 있다. 그래서 미국은 첨단 DUV 장비까지 막으려 했고, 네덜란드는 2023년 일부 첨단 DUV 장비의 중국 수출도 허가제로 바꿨다 [확인 필요: 대상 모델].
규제가 다가오자 중국 기업들은 막히기 전에 장비를 사들였다. 2023~2024년 ASML 매출에서 중국 비중이 크게 뛰어 한때 절반 가까이에 이르렀다는 보도가 나왔다 [확인 필요: 분기별 비중]. 규제가 시작되기 직전의 '사재기'였다. 이후 규제가 본격적으로 작동하면서 중국 비중은 다시 줄어드는 흐름이다.
2-4. 미국 장비 회사들의 딜레마
미국 장비 회사들에게 중국은 가장 큰 시장 중 하나였다. 중국이 세계에서 반도체 공장을 가장 많이 짓는 나라였기 때문이다. 어플라이드 머티리얼즈, 램리서치, KLA는 매출의 상당 부분을 중국에서 올렸다 [확인 필요: 중국 매출 비중]. 규제는 이 회사들의 매출을 직접 깎는다.
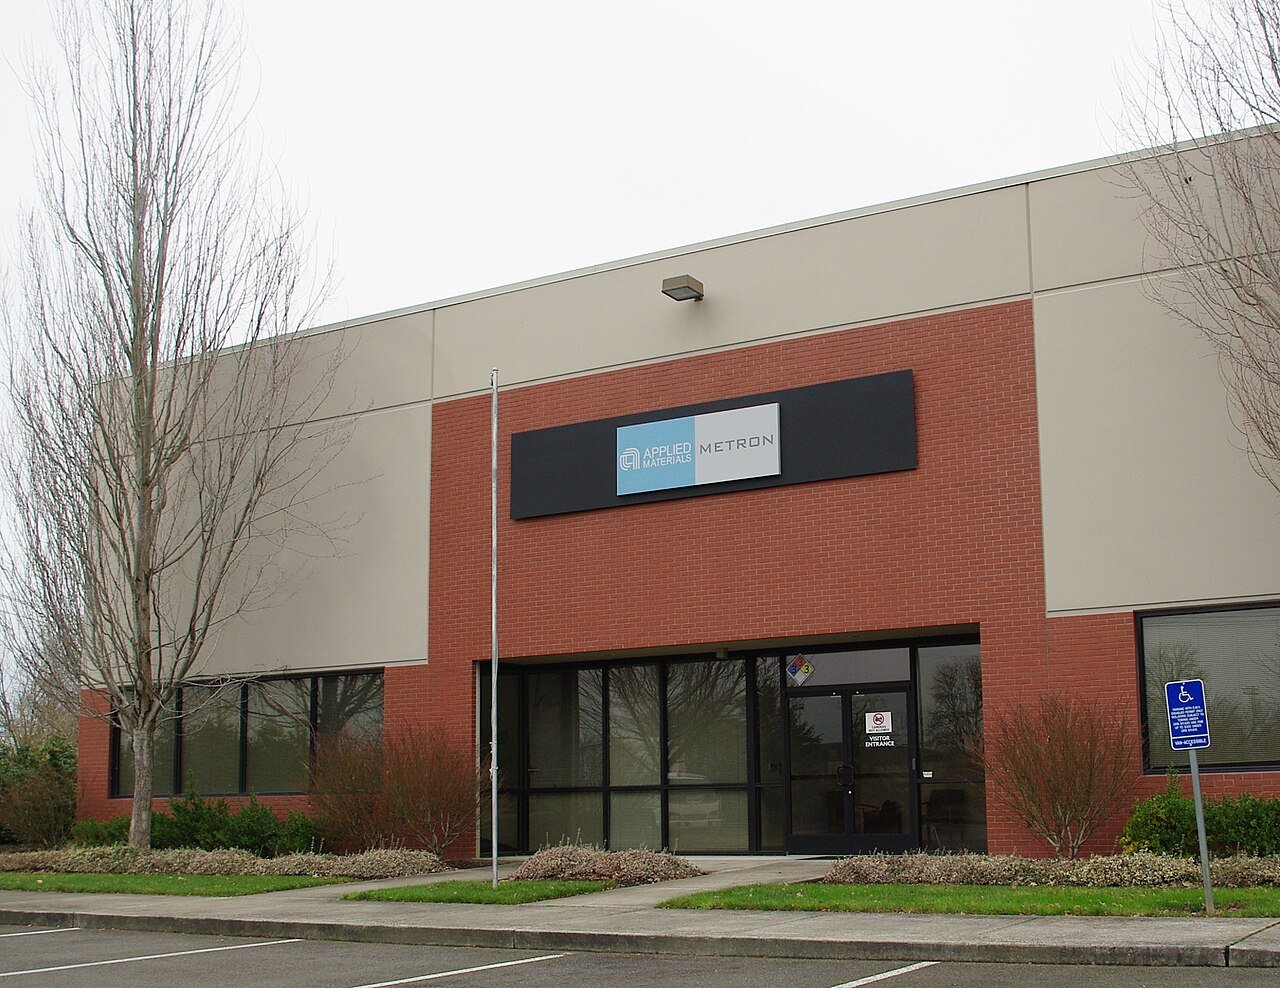
장비 회사들은 규제가 너무 넓으면 오히려 경쟁자를 키운다고 주장한다. 미국 장비를 못 사는 중국이 일본이나 유럽, 혹은 중국 자국 장비 회사로 옮겨 가면, 미국 회사는 시장만 잃고 중국의 추격은 막지 못한다는 것이다. 그래서 규제가 나올 때마다 범위와 예외를 두고 정부와 기업 사이에 줄다리기가 벌어진다. 연결: 경제·시장.
2-5. 중국의 장비 국산화
막힌 중국은 장비를 스스로 만들기 시작했다. 식각과 증착 장비를 만드는 나우라(NAURA)와 AMEC가 대표적이다. 정부의 보조금과 중국 반도체 공장들의 '국산 장비 우선 구매'에 힘입어 빠르게 커지고 있다. 덜 첨단적인 공정부터 국산 장비로 바꿔 나가는 방식이다.
그래도 가장 어려운 노광 장비는 아직 멀었다는 평가가 많다. 중국의 SMEE가 노광 장비를 만들고 있지만 ASML과는 몇 세대 차이가 난다고 알려져 있다 [확인 필요: 기술 수준]. 중국이 EUV를 스스로 만드는 날이 온다면 수출규제의 판이 크게 바뀐다. 그래서 중국 노광 장비 개발 소식은 늘 업계의 관심사다. 연결: 세계·지정학.
2-6. 한국은 어디에 서 있나 — 소부장의 교훈
한국은 반도체를 만드는 데는 세계 최고 수준이지만, 장비는 대부분 수입한다. 삼성전자와 SK하이닉스가 쓰는 핵심 장비의 상당 부분이 미국, 네덜란드, 일본 회사 것이다. 한국 장비 회사로는 삼성 계열 세메스, 원익IPS, 주성엔지니어링, 그리고 HBM을 쌓는 장비로 주목받은 한미반도체 등이 있지만, 시장 점유율은 아직 작다.
한국은 장비·소재의 길목이 막히는 고통을 이미 겪었다. 2019년 일본이 반도체 소재 3개 품목(불화수소, 포토레지스트, 플루오린 폴리이미드)의 한국 수출을 규제한 것이다. 이를 계기로 한국은 '소부장'(소재·부품·장비) 국산화에 대규모 투자를 했다. 길목을 남에게 맡기면 언제든 막힐 수 있다는 교훈이다. 연결: 배터리·소재.
2-7. 힘의 논리 — 장비를 쥔 나라가 판을 쥔다
반도체 공급망에서 가장 대체하기 어려운 곳은 칩 공장이 아니라 장비다. 공장은 돈을 들이면 몇 년 안에 지을 수 있지만, ASML의 EUV 같은 장비는 수십 년의 기술과 수많은 협력사가 쌓여야 나온다. 그래서 장비를 만드는 미국, 네덜란드, 일본이 칩을 만드는 나라들보다 규제에서 더 큰 힘을 갖는다.
이 구조는 장비 회사들에게도 양날의 칼이다. 독점적인 기술 덕분에 높은 이익을 내지만, 바로 그 기술 때문에 정부의 안보 정책에 묶인다. 고객이 어디에 있든 팔고 싶은 기업과, 특정 나라에는 팔지 말라는 정부 사이의 긴장은 앞으로도 이어질 것이다.
핵심 정리
반도체 장비 시장은 ASML, 어플라이드 머티리얼즈, 램리서치, KLA, 도쿄일렉트론 같은 소수가 쥐고 있다. EUV는 ASML만 만들고, 네덜란드는 2019년부터 중국 판매를 막았으며 2023년에는 첨단 DUV까지 규제했다. 규제는 장비 회사들의 중국 매출을 깎고, 중국은 나우라·AMEC 등으로 국산화를 서두른다. 한국은 2019년 일본 소재 규제로 길목이 막히는 고통을 겪었고, 장비의 길목을 쥔 나라가 판을 쥔다.
규제의 대상인 중국은 어디까지 따라왔을까. 그리고 중국에 큰 공장을 둔 한국 기업들은 어떤 선택을 해야 할까. 다음 편에서 본다.
다음 편 예고 — 중국의 추격과 한국 기업의 선택
SMIC와 화웨이의 7나노 칩, CXMT와 YMTC의 메모리 추격, 그리고 중국에 공장을 둔 삼성전자와 SK하이닉스가 규제 사이에서 어떤 줄타기를 하고 있는지 따라간다.
사진 출처
- 회로를 새긴 실리콘 웨이퍼: Enrique Jiménez, CC BY-SA 2.0 (위키미디어)
- 네덜란드 펠트호번의 ASML 본사: A ansems, 퍼블릭 도메인 (위키미디어)
- 미국 오리건주 힐스버러의 어플라이드 머티리얼즈 사무실: M.O. Stevens, CC BY-SA 3.0 (위키미디어)


숫자 출처
- ASML EUV 독점과 중국 수출 제한(2019년~): https://en.wikipedia.org/wiki/ASML_Holding
- 2019년 일본의 한국 수출규제(3개 품목): https://en.wikipedia.org/wiki/Japan–South_Korea_trade_dispute
- 세계 장비 시장 규모·점유율, EUV·High-NA 가격, 네덜란드 DUV 규제 대상, ASML 중국 매출 비중, 미국 장비사 중국 매출 비중, SMEE 기술 수준: 기업 공시·SEMI 자료로 확인 필요.