[배터리를 찾아서] 2편
양극재가 가격을 정한다 — NCM vs LFP
AI Written
배터리 값의 가장 큰 몫을 차지하는 양극재. 여기에 니켈을 많이 쓰느냐, 철을 쓰느냐에 따라 배터리의 성격이 완전히 달라진다. 니켈을 쓴 배터리는 더 멀리 가고, 철을 쓴 배터리는 싸고 안전하다. 그리고 이 갈림길에서 한국은 니켈 쪽을, 중국은 철 쪽을 택했다. 어느 쪽이 옳았을까? 양극재 두 갈래, NCM과 LFP를 따라가 보자.
2-1. 양극재는 무엇으로 만드나
1편에서 본 대로 양극재는 리튬을 품고 있는 재료다. 정확히는 리튬과 다른 금속, 그리고 산소가 결합한 가루다. 이 가루를 얇은 알루미늄판에 발라 양극을 만든다. 리튬 옆에 어떤 금속을 붙이느냐가 양극재의 종류를 정한다.
처음 상용화된 리튬이온 배터리는 코발트를 썼다(리튬코발트산화물, LCO). 지금도 스마트폰과 노트북에 많이 쓰인다. 에너지를 많이 담지만 코발트가 비싸고 귀해서, 큰 배터리가 필요한 전기차에는 맞지 않았다. 그래서 전기차용 양극재는 두 갈래로 발전했다. 코발트를 줄이고 니켈을 늘린 NCM, 그리고 코발트도 니켈도 없이 철을 쓴 LFP다.
2-2. NCM — 니켈을 늘려 더 멀리
NCM은 니켈(N), 코발트(C), 망간(M)을 섞은 양극재다. 각 금속은 맡은 역할이 있다. 니켈은 에너지를 많이 담게 해 준다. 니켈이 많을수록 같은 무게로 더 멀리 간다. 코발트는 구조를 안정시켜 오래 쓰게 해 주지만 비싸다. 망간은 싸고 안전성을 높인다.
업계는 니켈 비율을 계속 올려 왔다. NCM 뒤에 붙는 숫자가 그 비율이다. 'NCM 811'은 니켈 8, 코발트 1, 망간 1의 비율이라는 뜻이다. 니켈이 80% 이상이면 '하이니켈'이라고 부른다. 코발트를 줄이면 값도 내리고, 니켈을 늘리면 주행거리도 늘어나니 일석이조다.
문제는 니켈을 늘릴수록 불안정해진다는 점이다. 니켈이 많은 양극재는 열에 약하고, 충전을 반복하면 구조가 쉽게 망가진다. 이 약점을 코팅과 정밀한 제조로 잡는 기술이 하이니켈 양극재의 핵심이다. 그리고 이 기술에서 가장 앞섰던 나라가 한국이다. 비슷한 계열로 망간 대신 알루미늄을 쓴 NCA도 있는데, 일본 파나소닉이 테슬라에 공급하며 키웠다.
2-3. LFP — 싸고 안전한 철
LFP는 리튬(L), 철(F, 원소 기호 Fe), 인산(P)으로 만든 양극재다. 리튬인산철이라고 부른다. 철과 인산은 땅에 흔하고 값이 싸다. 코발트와 니켈이 아예 없으니 원료 걱정도 적다.
LFP의 장점은 싸고, 안전하고, 오래간다는 것이다. 철과 인산, 산소가 단단하게 묶여 있어서 뜨거워져도 산소가 잘 빠져나오지 않고, 그래서 불이 잘 나지 않는다. 수천 번 충전해도 성능이 덜 떨어진다. 단점은 같은 무게에 담는 에너지가 NCM보다 적다는 것이다. 같은 크기의 배터리라면 주행거리가 짧다.
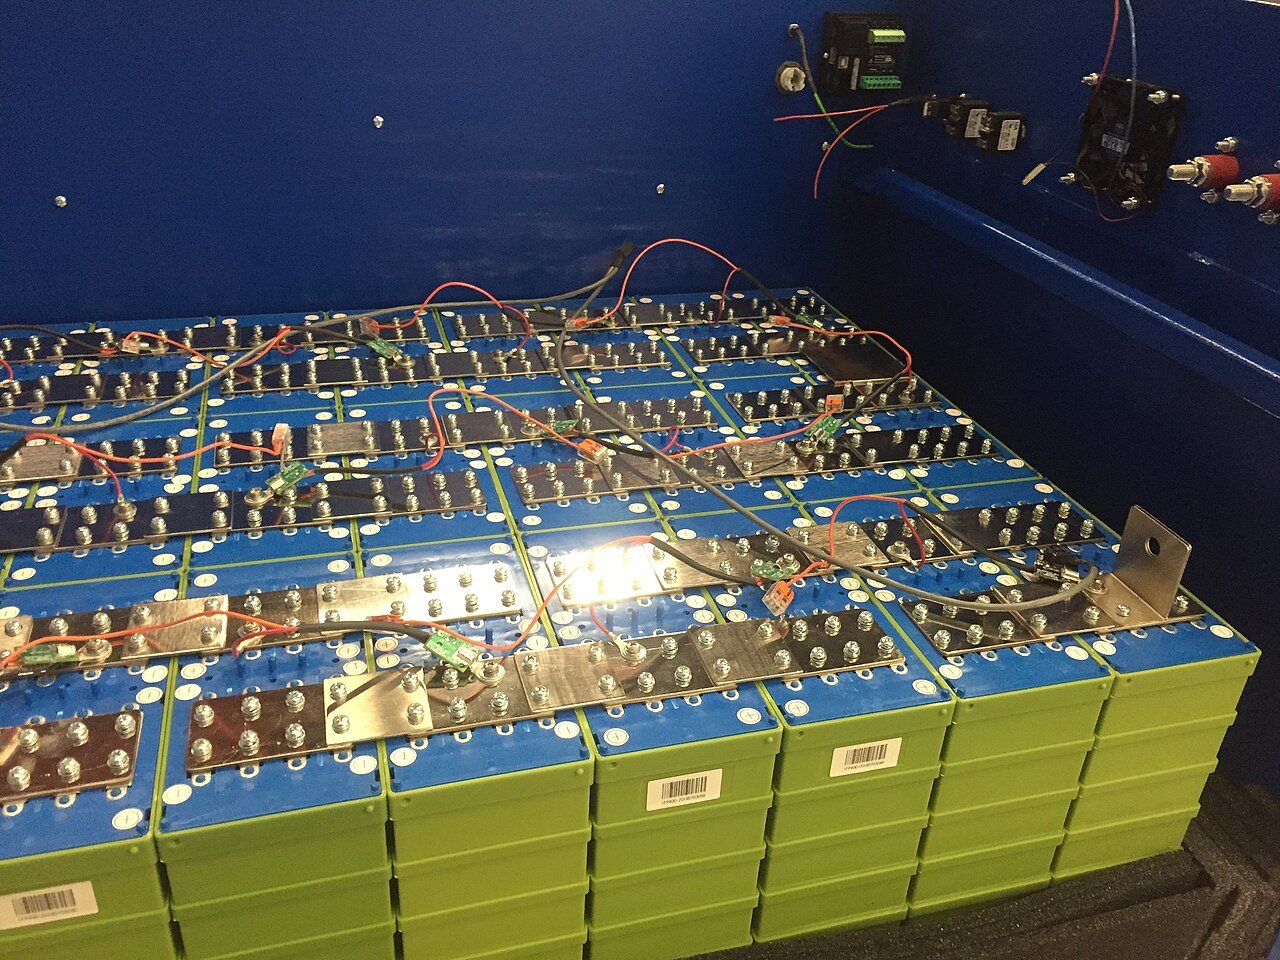
LFP는 1997년 미국 텍사스대 굿이너프 교수 연구팀이 처음 발표했다. 1편에서 본 노벨상 수상자다. 하지만 LFP를 산업으로 키운 것은 미국이 아니라 중국이었다.
2-4. 중국은 왜 LFP에 강했나
중국은 2010년대 초부터 버스와 상용차에 LFP 배터리를 많이 썼다. 안전이 중요하고, 매일 같은 노선을 달리니 주행거리가 덜 중요했기 때문이다. 그런데 2010년대 후반 중국 정부가 전기차 보조금을 '에너지 밀도가 높은 배터리'에 더 많이 주기 시작하면서 승용차에서는 한때 NCM이 밀려 올라갔다.
반전은 2019~2020년에 왔다. 중국 정부가 보조금을 줄이자, 자동차 회사들은 다시 싼 배터리를 찾았다. 마침 CATL과 BYD가 LFP의 약점을 메우는 방법을 내놨다. 1편에서 본 셀 투 팩(CTP)과 BYD의 블레이드 배터리처럼, 셀을 더 빽빽하게 넣어 팩 전체의 에너지를 끌어올린 것이다. 2021년 테슬라가 표준형 모델에 CATL의 LFP를 쓰기 시작하면서 LFP는 '싸구려 배터리'라는 이미지를 벗었다.
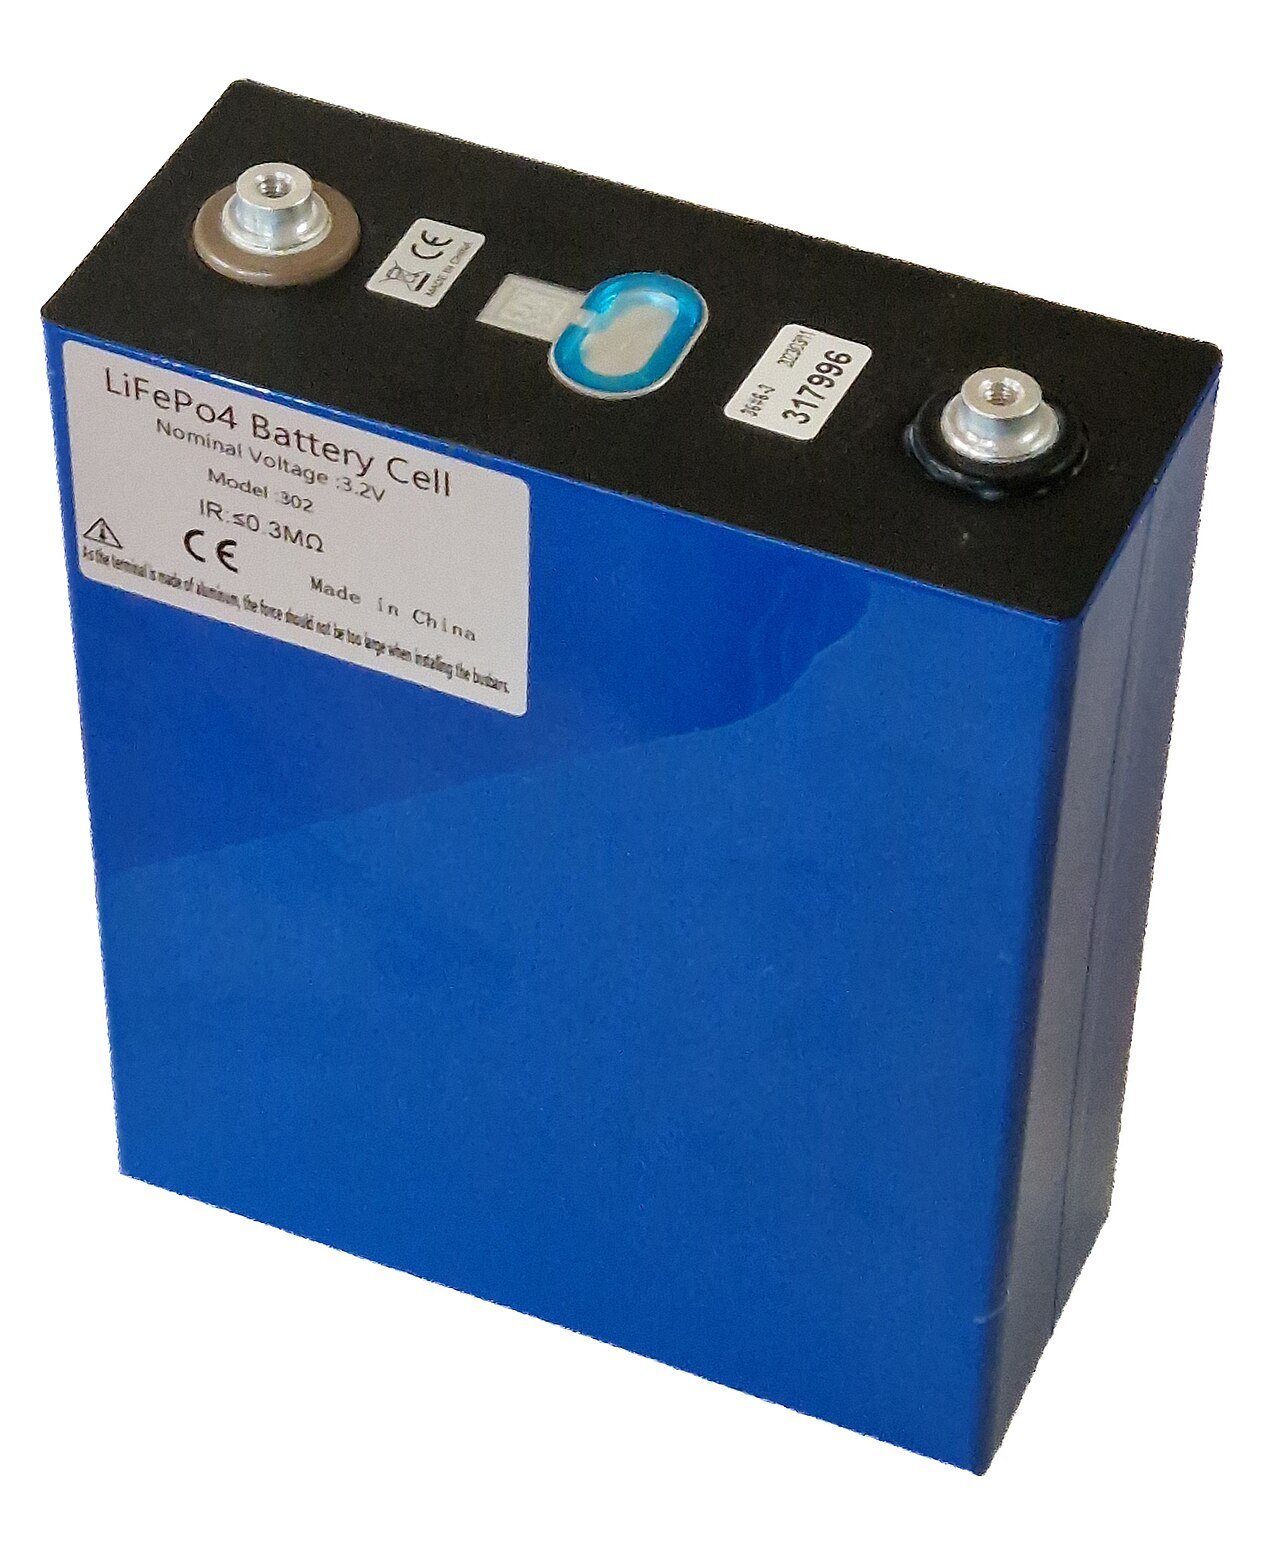
지금 LFP는 세계 전기차 배터리의 절반 가까이를 차지하고 [확인 필요: 연도별 비중], 1편에서 본 ESS에서는 거의 표준이 됐다. 그리고 LFP 양극재부터 셀까지 대부분을 중국이 만든다. 원료(철, 인산)를 구하기 쉽고, 오랫동안 쌓아 온 대량 생산 경험이 있기 때문이다.
2-5. 한국은 왜 NCM에 집중했나
한국 배터리 회사들은 처음부터 NCM, 그중에서도 하이니켈에 집중했다. 주요 고객이 멀리 가는 고급 전기차를 원하는 유럽·미국 자동차 회사들이었기 때문이다. 하이니켈은 만들기 어려운 만큼 값을 더 받을 수 있었고, 한국은 그 기술에서 앞섰다. 중국과 똑같은 싼 배터리로 싸우기보다 비싸고 어려운 배터리로 차별화하는 전략, 조선에서 본 '비싼 배는 한국'과 같은 논리다. 연결: 조선·해운.
그런데 이 전략에는 빈틈이 있었다. 전기차가 대중화되면서 싼 차가 많이 팔리기 시작했고, 그 차들은 LFP를 썼다. ESS 시장도 LFP가 차지했다. 한국 회사들은 LFP를 거의 만들지 않았기 때문에, 커지는 두 시장을 중국에 내준 셈이 됐다. 한국 셀 회사들은 뒤늦게 LFP 생산을 시작했고, 특히 미국 ESS 시장을 겨냥하고 있다. 미국이 중국산 배터리에 높은 관세를 매기면서 '중국산이 아닌 LFP'에 자리가 생겼기 때문이다 [확인 필요: 각 사 LFP 양산 시점]. 연결: 정치·사회, 세계·지정학.
2-6. 다음 후보들
NCM과 LFP 사이에서 새 양극재도 나오고 있다. LFP에 망간을 섞어 에너지를 조금 더 담는 LMFP, 비싼 니켈 대신 망간을 많이 쓰는 리튬망간리치(LMR)가 대표적이다. 아예 리튬 대신 흔한 나트륨(소금의 그 나트륨)을 쓰는 나트륨이온 배터리도 중국에서 양산을 시작했다. 에너지는 적게 담지만 아주 싸고 추위에 강하다.
가장 많이 들리는 이름은 전고체 배터리다. 1편에서 본 불에 타는 액체 전해질을 고체로 바꾼 배터리로, 더 안전하고 더 많이 담을 수 있다. 삼성SDI 등 한국·일본·중국 회사들이 앞다퉈 개발하고 있지만, 값싸게 대량으로 만드는 방법은 아직 숙제다 [확인 필요: 각 사 양산 목표 시점].
2-7. 힘의 논리 — 양극재와 그 앞 단계
양극재 회사는 셀 회사의 가장 큰 공급자다. 한국에는 에코프로비엠, 포스코퓨처엠, LG화학, 엘앤에프 같은 큰 양극재 회사가 있고, 중국에는 LFP 양극재 1위 후난위넝, NCM 양극재의 룽바이 같은 회사가 있다 [확인 필요: 순위].
그런데 양극재 회사도 혼자 서 있지 않다. 양극재를 만들기 전에 니켈·코발트·망간을 섞어 '전구체'라는 중간 재료를 만들어야 하는데, 이 전구체의 상당 부분을 중국 회사들이 만든다. 그리고 그 전구체를 만들 니켈과 리튬은 다시 인도네시아, 호주, 칠레, 그리고 그것을 정련하는 중국을 거쳐 온다. 결국 양극재의 힘은 '누가 원료를 쥐고 있느냐'로 거슬러 올라간다. 원료 이야기는 뒤에서 따로 본다.
핵심 정리
전기차용 양극재는 니켈을 늘려 멀리 가는 NCM과, 철을 써서 싸고 안전한 LFP로 나뉜다. 한국은 하이니켈 NCM으로 고급 전기차 시장을 잡았고, 중국은 LFP를 셀 투 팩 기술로 다듬어 보급형 전기차와 ESS를 차지했다. 한국은 뒤늦게 LFP를 시작했고, 업계는 LMFP·나트륨이온·전고체 같은 다음 후보를 준비하고 있다.
그럼 이 배터리를 실제로 만들어 파는 셀 회사들의 싸움은 어떻게 흘러가고 있을까? 다음 편에서는 한국 셀 3사와 중국 CATL·BYD를 나란히 놓고 본다.
다음 편 예고 — 셀 회사들의 싸움: LG에너지솔루션·삼성SDI·SK온 vs CATL·BYD
세계 배터리 1·2위 중국 회사들이 어떻게 커졌는지, 한국 3사는 어떤 고객과 어떤 공장으로 싸우고 있는지, 그리고 미국 관세가 판을 어떻게 바꾸는지 따라간다.
사진 출처


숫자 출처
- LFP 첫 발표(1997년, 굿이너프 연구팀): https://en.wikipedia.org/wiki/Lithium_iron_phosphate
- 테슬라 표준형 모델의 LFP 채택(2021년): https://en.wikipedia.org/wiki/Lithium_iron_phosphate_battery
- 전기차 배터리 중 LFP 비중: 국제에너지기구(IEA) Global EV Outlook으로 확인 필요. https://www.iea.org/reports/global-ev-outlook-2025
- 양극재 회사 순위, 한국 셀 회사 LFP 양산 시점, 전고체 양산 목표: 각 사 발표로 확인 필요.