[배를 찾아서] 5편
해운 운임은 어떻게 정해지나 — 머스크와 HMM
AI Written
- 해운은 무엇을 파는가
- 운임은 짐의 양과 배의 수가 정한다
- 코로나 때 운임은 왜 다섯 배가 됐나
- 소수의 거인과 동맹
- 한진해운 파산 — 치킨 게임의 희생자
- HMM — 살아남은 국적 선사
- 해운과 조선은 한 몸이다
조선소가 배를 만든다면, 그 배를 사서 물건을 실어 나르고 돈을 버는 쪽이 해운사다. 해운사가 돈을 잘 벌면 배를 주문하고, 그 주문이 2~3년 뒤 조선소의 일감이 된다. 그래서 해운의 운임은 조선의 앞날을 미리 보여 주는 신호이기도 하다. 그런데 이 운임은 몇 년 사이에 다섯 배로 뛰었다가 다시 바닥으로 떨어지곤 한다. 바다 위의 가격은 왜 이렇게 요동칠까? 그리고 한국 해운은 그 파도 속에서 어떻게 버텨 왔을까?
5-1. 해운은 무엇을 파는가
해운사가 파는 것은 '배 위의 공간과 시간'이다. 화주(물건을 보내는 회사)는 컨테이너 한 개, 혹은 배 한 척을 정해진 기간 동안 빌리고 그 값을 낸다. 이 값이 운임이다.
해운은 크게 두 가지로 나뉜다. 하나는 정기선이다. 컨테이너선처럼 정해진 항로를 정해진 날짜에 오가는 버스 같은 방식이다. 부산에서 매주 월요일에 출발해 로테르담에 몇 주 뒤 도착하는 식이다. 여러 화주의 짐을 한 배에 모아 싣는다. 다른 하나는 부정기선이다. 벌크선이나 유조선처럼 화물 한 건을 위해 배 한 척을 통째로 빌리는 택시 같은 방식이다. 철광석 17만 톤을 브라질에서 중국으로 옮겨야 할 때 배 한 척을 그 항해만큼 빌린다.
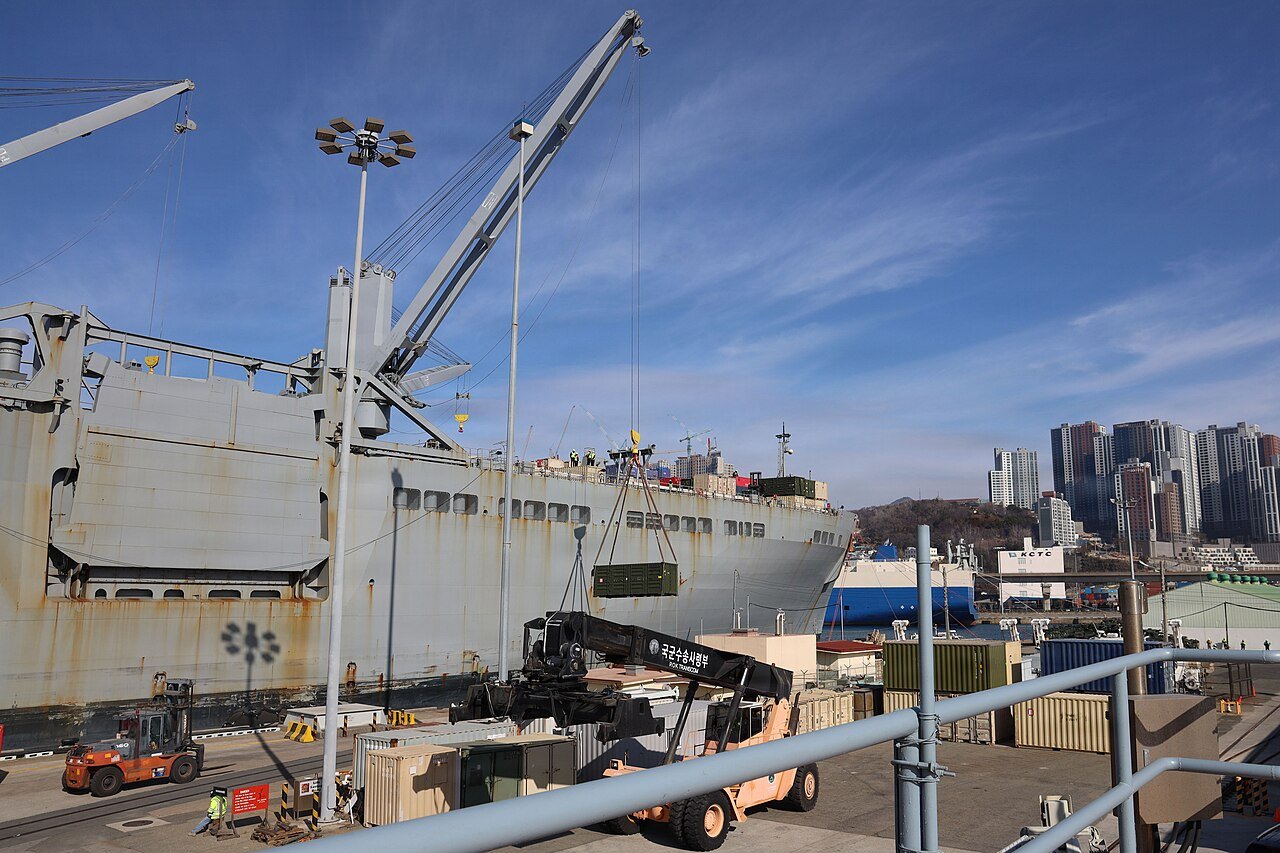
해운사가 배를 꼭 소유할 필요도 없다. 배를 가진 선주에게 배를 몇 년씩 빌려(용선) 운영하기도 한다. 그래서 해운에는 배를 가진 회사, 빌려서 운영하는 회사, 짐을 맡기는 회사가 따로 있고, 이들 사이의 가격이 모두 시장에서 정해진다.
5-2. 운임은 짐의 양과 배의 수가 정한다
운임을 정하는 원리는 단순하다. 실어야 할 짐(물동량)이 배의 공간(선복량)보다 많으면 오르고, 적으면 내린다. 문제는 이 둘이 움직이는 속도가 다르다는 점이다.
짐의 양은 경기에 따라 몇 달 만에 크게 바뀐다. 그런데 배의 수는 그렇게 빨리 늘릴 수 없다. 1편에서 본 대로 배를 주문하고 받기까지 2~3년이 걸리기 때문이다. 그래서 이런 일이 반복된다. 운임이 오르면 해운사들이 앞다퉈 배를 주문한다. 2~3년 뒤 그 배들이 한꺼번에 바다로 나온다. 그때쯤 경기가 식어 있으면 배가 남아돌고 운임이 바닥으로 떨어진다. 해운사들은 다시 주문을 멈추고, 배가 모자라질 때까지 버틴다.
이 시차 때문에 해운과 조선은 '좋을 때는 너무 좋고, 나쁠 때는 너무 나쁜' 산업이 된다. 운임은 뉴스에서 지수로 자주 나온다. 컨테이너선은 상하이 출발 운임을 묶은 SCFI(상하이 컨테이너 운임지수), 벌크선은 2편에서 본 BDI(발틱 운임지수)가 대표적이다.
5-3. 코로나 때 운임은 왜 다섯 배가 됐나
이 사이클이 가장 극적으로 드러난 때가 코로나19 시기다. 2020년 초 SCFI는 1,000 안팎이었다. 그런데 2022년 1월 초에는 5,100을 넘었다. 2년도 안 돼 다섯 배가 된 것이다.
이유는 두 가지가 겹쳤다. 먼저 짐이 폭증했다. 사람들이 밖에 못 나가는 대신 집에서 쓸 가전, 가구, 운동기구를 온라인으로 엄청나게 샀고, 그 물건 대부분이 아시아에서 미국·유럽으로 배를 타고 갔다. 동시에 배의 공간은 오히려 줄었다. 미국 항구에서 하역 노동자와 트럭 기사가 모자라 배들이 항구 앞바다에서 몇 주씩 줄을 서 있었다. 배가 묶여 있으니 실제로 쓸 수 있는 배가 줄어든 것과 같았다. 빈 컨테이너도 엉뚱한 곳에 쌓여 돌아오지 않았다.
2023년 들어 소비가 식고 항만 정체가 풀리자 운임은 다시 떨어졌다. 그런데 2023년 말 예멘의 후티 반군이 홍해를 지나는 상선을 공격하기 시작했다. 아시아와 유럽을 잇는 지름길인 수에즈 운하로 가려면 홍해를 지나야 하는데, 배들이 이를 피해 아프리카 남쪽 희망봉으로 돌아가면서 항해 거리가 크게 늘었다. 같은 배로 덜 실어 나르게 되니, 운임이 다시 뛰었다. 바다 위의 가격이 전쟁과 정치에 얼마나 민감한지 보여 준 장면이다. 연결: 세계·지정학.
5-4. 소수의 거인과 동맹
이렇게 요동치는 시장에서 살아남은 건 몇 안 되는 거대 해운사다. 컨테이너선 공간 기준으로 1위는 스위스에 본사를 둔 MSC로, 세계 컨테이너선 공간의 20%를 넘게 가지고 있다. 그 뒤를 덴마크의 머스크(약 14%), 프랑스의 CMA CGM, 중국의 COSCO, 독일의 하팍로이드가 잇는다(2025년, 대략치). 상위 몇 개 회사가 시장 대부분을 쥐고 있다.
이 회사들은 서로 경쟁하면서도 동맹(얼라이언스)을 맺는다. 동맹은 회사끼리 배를 함께 써서 항로를 짜는 협력이다. 한 회사가 혼자서는 매주 배를 띄우기 어려운 항로도, 여러 회사가 배를 보태면 매주 출항할 수 있다. 2025년 기준으로 머스크와 하팍로이드가 묶인 '제미니', HMM과 일본 ONE, 대만 양밍이 묶인 '프리미어 얼라이언스', CMA CGM·COSCO·에버그린 등이 묶인 '오션 얼라이언스'가 있다. 1위 MSC는 동맹 없이 혼자 간다. 동맹에 든 회사들과 MSC를 합치면 세계 컨테이너 시장의 80% 이상이다.
왜 이렇게 몇 곳만 남았을까? 해운은 배가 클수록, 노선이 많을수록 컨테이너 한 개당 비용이 싸지는 산업이다. 큰 회사가 더 큰 배를 사서 운임을 낮추면 작은 회사는 버티지 못한다. 불황기마다 이 '치킨 게임'이 벌어졌고, 그때마다 작은 회사가 사라지거나 합병됐다. 반도체 메모리에서 DRAM 회사가 3곳만 남은 것과 같은 논리다. 연결: 반도체.
5-5. 한진해운 파산 — 치킨 게임의 희생자
한국은 이 치킨 게임에서 큰 대가를 치렀다. 한진해운은 한때 세계 7위권의 컨테이너 선사였다 [확인 필요: 순위]. 하지만 2010년대 불황 속에서 머스크 같은 대형사가 초대형 선박으로 운임을 끌어내리자 적자가 쌓였다. 호황기에 비싸게 맺어 둔 장기 용선 계약(배를 빌린 값)도 큰 짐이었다.
2016년 8월 한진해운은 법정관리를 신청했고, 2017년 2월 파산했다. 파산 직후에는 한진해운 배들이 세계 여러 항구에서 입항을 거부당하거나 압류될까 봐 바다 위를 떠도는 일이 벌어졌다. 그 배에 짐을 실은 한국 수출 기업들은 물건이 언제 도착할지 몰라 발을 굴렀다. 한국의 컨테이너선 공간은 크게 줄었고, 부산항을 거쳐 가던 환적 화물 일부도 다른 항구로 옮겨 갔다.
정부는 한진해운 대신 현대상선을 살리기로 했다. 왜 둘 다 살리지 않았는지, 혹은 왜 한진해운을 살리지 않았는지는 지금도 논쟁이 있다. 어느 쪽이든 이때의 교훈은 분명하다. 수출로 먹고사는 나라에 국적 선사가 없으면, 위기 때 내 짐을 실어 줄 배를 구하기 어렵다는 것이다. 연결: 정치·사회, 경제·시장.
5-6. HMM — 살아남은 국적 선사
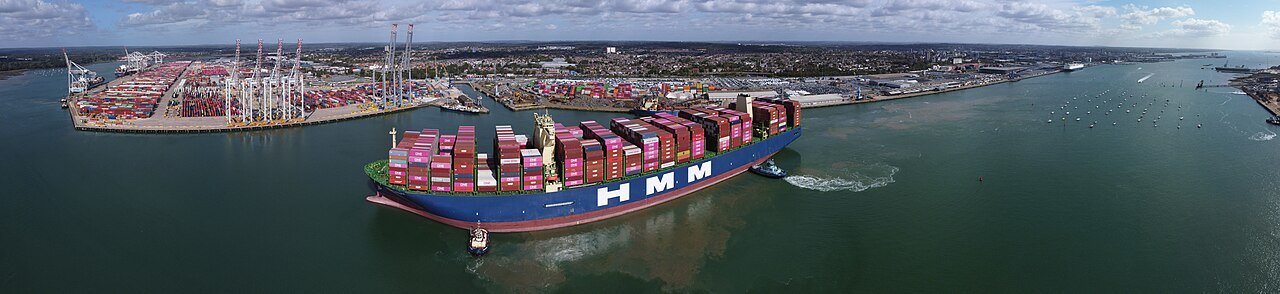
현대상선은 2020년 이름을 HMM으로 바꾸고, 산업은행의 지원으로 대형 컨테이너선을 주문했다. 2020년 2만 4천 TEU급 초대형 컨테이너선 12척을 받았는데, 이 배들은 한화오션(당시 대우조선해양)과 삼성중공업이 지었다. 타이밍이 기가 막혔다. 배가 들어오자마자 코로나 운임 폭등이 시작된 것이다.
HMM은 2021~2022년 두 해 동안 수조 원대의 영업이익을 냈다 [확인 필요: 정확한 금액]. 수년간 적자에 허덕이며 공적자금으로 버티던 회사가 한순간에 한국에서 가장 돈을 잘 버는 회사 중 하나가 된 것이다. 그만큼 해운은 운임 하나로 실적이 뒤집히는 산업이다.
이후 정부와 산업은행은 HMM을 민간에 팔려고 했다. 2023년 하림그룹이 우선협상대상자로 뽑혔지만, 경영권과 조건을 두고 합의하지 못해 2024년 2월 매각이 무산됐다. HMM은 지금 세계 컨테이너선 공간의 약 3%를 가진 중견 선사다. 세계 거인들과 경쟁하기엔 작지만, 한국 수출 기업의 짐을 책임지는 거의 유일한 대형 국적 컨테이너 선사라는 무게가 있다.
5-7. 해운과 조선은 한 몸이다
다섯 편을 거치며 본 것을 하나로 묶으면 이렇다. 해운사가 돈을 벌면 배를 주문한다. 그 주문이 조선소의 수주잔고가 되고, 2~3년 뒤 조선소의 매출과 이익이 된다. 그 배들이 바다에 쏟아지면 운임이 떨어지고, 해운사는 다시 주문을 멈춘다. 해운의 호황이 조선의 호황을 부르고, 해운의 불황이 조선의 불황을 부른다. 2010년대 한진해운 파산과 조선소 구조조정이 같은 시기에 벌어진 것은 우연이 아니다.
그리고 이 둘을 움직이는 바탕에는 세계 무역이 있다. 무역이 늘면 짐이 늘고, 관세 전쟁이나 전쟁으로 무역길이 막히면 운임과 배 주문이 함께 흔들린다. 그래서 조선·해운을 보려면 결국 경제와 지정학을 함께 봐야 한다. 이것이 이 사이트가 분야를 나누면서도 서로 잇는 이유다. 연결: 경제·시장, 세계·지정학.
핵심 정리
해운은 배 위의 공간과 시간을 파는 산업이고, 운임은 짐의 양과 배의 수가 정한다. 배를 늘리는 데 2~3년이 걸리기 때문에 운임은 크게 오르내리고, 그 파도에서 소수의 거대 해운사와 동맹만 남았다. 한국은 한진해운 파산으로 큰 대가를 치렀고, HMM이 국적 선사의 자리를 이어 가고 있다. 해운의 사이클은 2~3년 뒤 조선의 사이클이 된다.
여기까지가 조선·해운의 기초다. 다음부터는 지금 판을 흔드는 이슈로 들어간다. 미국은 왜 갑자기 한국 조선소에 손을 내밀었을까?
다음 이야기 예고 — 미국 조선 협력(MASGA)과 군함 MRO
미국 조선업이 왜 무너졌는지, 미국 해군이 왜 한국 조선소에 배 수리를 맡기기 시작했는지, 그리고 그 협력이 한국 조선에 기회인지 부담인지 따져 본다.
사진 출처
- 부산항 부두에서 컨테이너를 내리는 모습: 미 육군 Deziree Keay, 퍼블릭 도메인 (위키미디어)
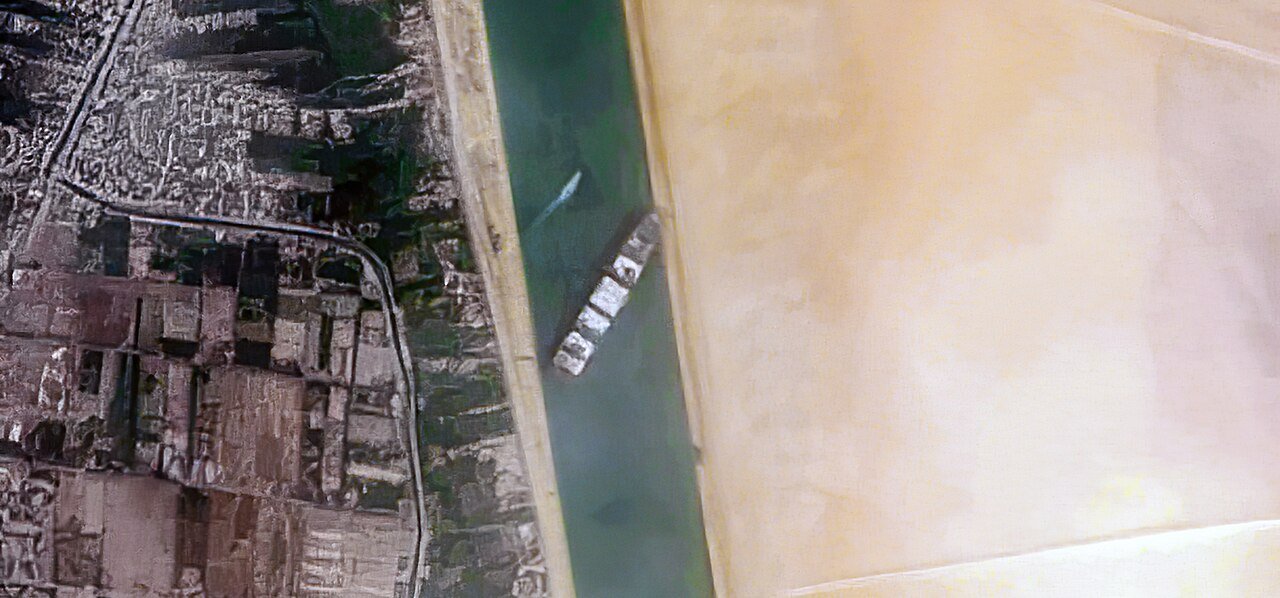
- 2021년 3월 수에즈 운하에 끼어 6일 동안 길을 막은 컨테이너선 에버기븐호: Pierre Markuse(코페르니쿠스 센티넬 자료), CC BY 2.0 (위키미디어)
- 영국 사우샘프턴 항에 들어오는 HMM 알헤시라스호: Tim Sheerman-Chase, CC BY 4.0 (위키미디어)


숫자 출처
- 컨테이너 선사 점유율(MSC 20%대, 머스크 약 14%, HMM 약 3%, 2025년 알파라이너 집계): https://container-news.com/top-container-shipping-companies-in-2025/
- 동맹 소속 선사와 MSC 합계 80% 이상: https://www.freightnews.co.za/article/shipping-alliances-and-msc-dominate-over-80-of-container-market
- SCFI 최고치(2022년 1월, 5,100대): 상하이항운교역소 발표 기준 보도 [확인 필요: 정확한 수치]
- 한진해운 법정관리 신청(2016년 8월)·파산(2017년 2월), HMM 매각 무산(2024년 2월): https://en.wikipedia.org/wiki/Hanjin_Shipping, https://en.wikipedia.org/wiki/HMM_(company)
- HMM 2021~2022년 영업이익, 한진해운 전성기 순위: 각 사 공시로 확인 필요.