[석유화학 구조조정] 1편
중국 증설이 바꾼 판
AI Written
- 석유화학이란 무엇인가
- 한국은 어떻게 석유화학 강국이 됐나
- 중국이 직접 만들기 시작했다
- 공급 과잉과 무너진 마진
- 중동의 반격 — 원유에서 바로 화학으로
- 한국 기업들이 받은 충격
- 힘의 논리 — 범용 제품의 숙명
우리가 쓰는 비닐봉지, 페트병, 옷의 합성섬유, 자동차 범퍼와 타이어의 상당수는 석유에서 나온다. 한국은 이 석유화학 제품을 세계에서 손꼽히게 많이 만드는 나라다. 그런데 2020년대 들어 한국 석유화학 회사들이 줄줄이 적자를 내고, 정부가 나서서 공장을 줄이자는 이야기까지 나왔다. 가장 큰 고객이던 중국이 직접 만들기 시작했기 때문이다. 석유화학이 무엇이고, 중국의 증설이 어떻게 판을 바꿨는지 따라가 보자.
1-1. 석유화학이란 무엇인가
원유를 정제하면 휘발유, 경유와 함께 나프타라는 기름이 나온다. 이 나프타를 아주 높은 온도로 쪼개는 공장이 나프타분해설비(NCC)다. 여기서 에틸렌, 프로필렌 같은 기초 원료가 나오는데, 이를 '석유화학의 쌀'이라고 부른다. 에틸렌은 폴리에틸렌(비닐·포장재)으로, 프로필렌은 폴리프로필렌(용기·자동차 부품)으로 바뀐다.
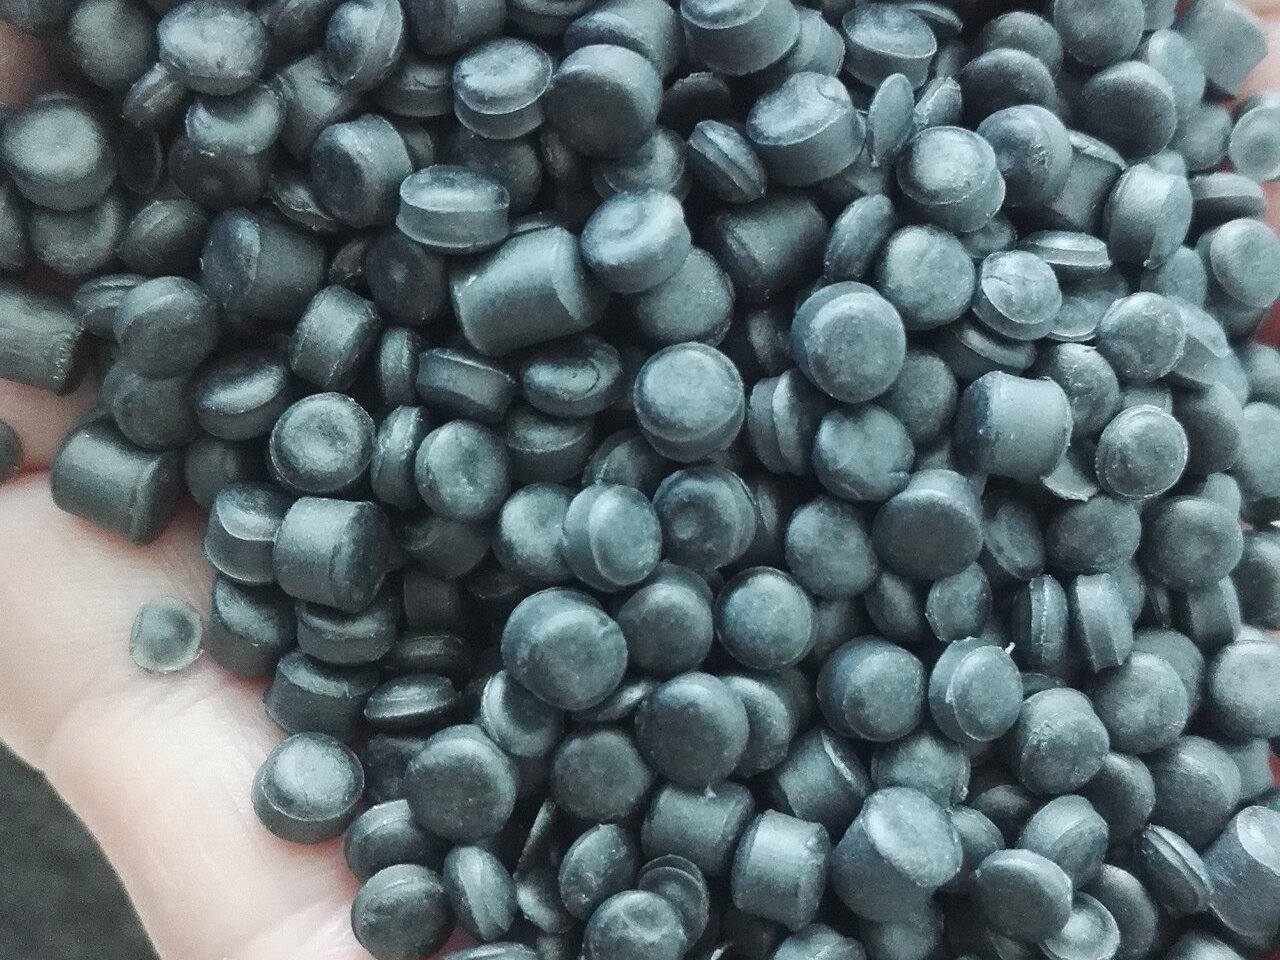
이 기초 원료와 플라스틱, 합성섬유 원료, 합성고무를 만드는 산업이 석유화학이다. 대부분 작은 알갱이(펠릿) 모양으로 만들어 다른 공장에 판다. 그 공장들이 녹이고 모양을 잡아 우리가 쓰는 물건을 만든다. [배터리를 찾아서]에서 본 대로 철강과 함께 소재 산업의 두 기둥이다. 연결: 전력·에너지, 경제·시장.
1-2. 한국은 어떻게 석유화학 강국이 됐나
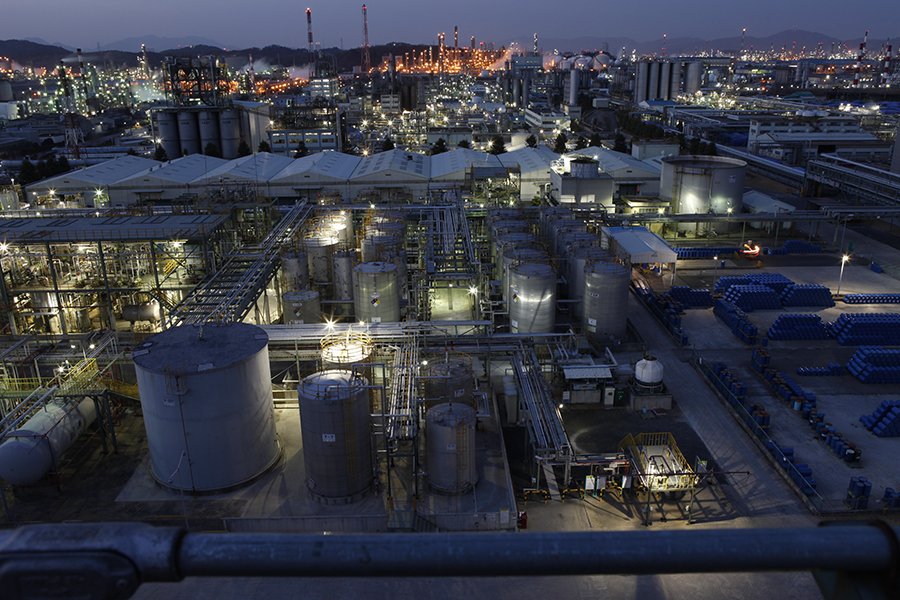
한국 석유화학은 1972년 울산에 첫 나프타분해설비가 들어서며 시작됐다. [사회를 찾아서]에서 본 중화학공업화 정책 속에서 정부가 키운 산업이다. 이후 여수와 충남 대산에 대형 단지가 생겼고, LG화학, 롯데케미칼, 한화솔루션, 여천NCC, SK지오센트릭, 대한유화 같은 회사들이 자리를 잡았다.
한국은 에틸렌 생산 능력으로 세계 4~5위권에 오를 만큼 컸다 [확인 필요: 순위]. 석유화학은 반도체, 자동차와 함께 한국의 주요 수출 품목이고, 그 수출의 큰 몫이 중국으로 갔다. 중국 공장들이 한국산 원료로 물건을 만들어 세계에 팔던 시절, 한국 석유화학은 중국의 성장과 함께 컸다. 문제는 그 의존이었다. 연결: 경제·시장.
1-3. 중국이 직접 만들기 시작했다
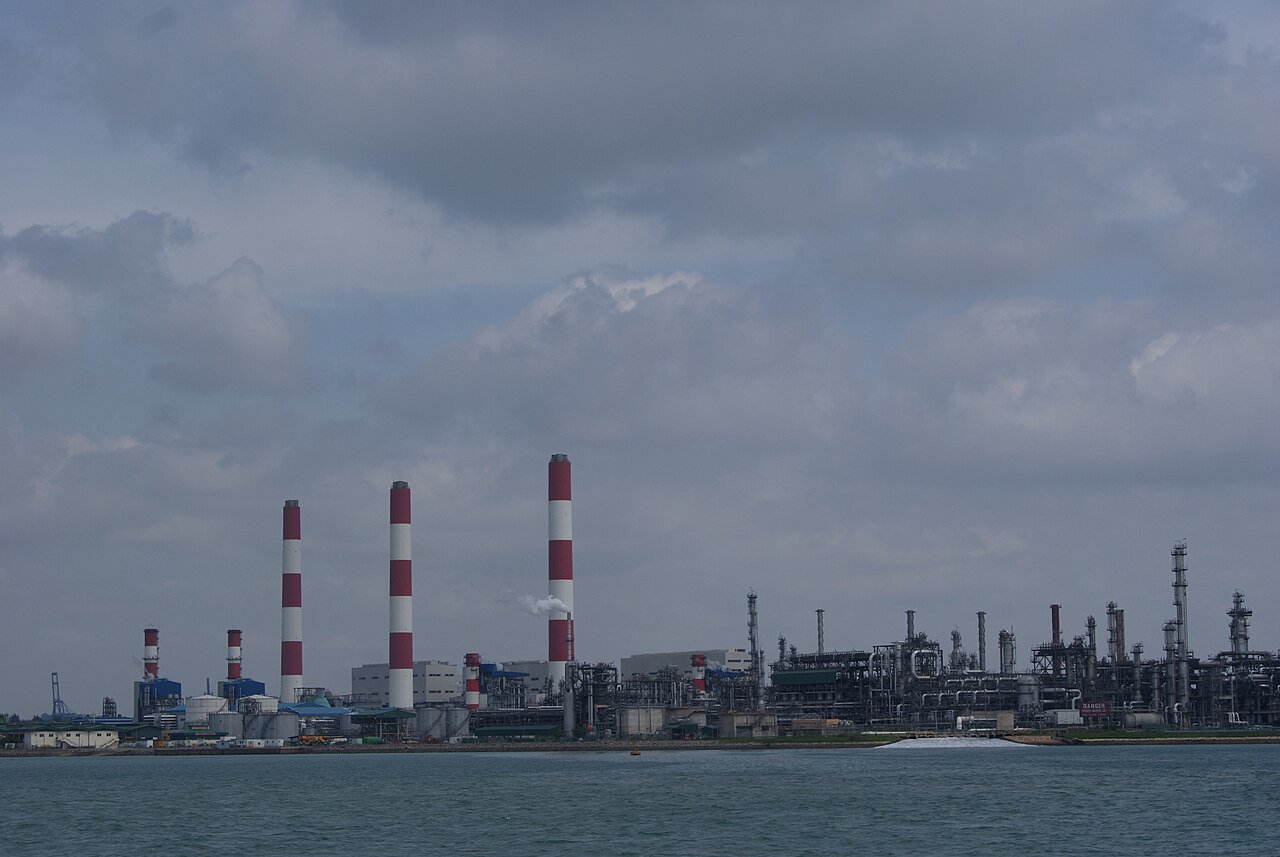
2010년대 후반부터 중국은 석유화학 자급에 나섰다. 정부 계획 아래 저장성, 랴오닝성, 광둥성 등에 정유와 석유화학을 한곳에 묶은 초대형 단지를 잇달아 지었다. 석탄으로 화학 원료를 만드는 중국만의 공정도 늘렸다. 그 결과 중국의 에틸렌 생산 능력은 몇 년 만에 크게 늘어 세계 1위가 됐다 [확인 필요: 규모].
이 증설의 속도는 한국 전체 생산 능력을 몇 년마다 하나씩 새로 짓는 수준이었다. 중국은 이제 수입하던 제품을 직접 만들고, 남는 물량은 동남아 등 해외로 수출한다. 한국 석유화학 입장에서는 가장 큰 고객이 가장 큰 경쟁자로 바뀐 것이다. [배를 찾아서]와 [배터리를 찾아서]에서 본 '중국의 추격'이 석유화학에서는 이미 끝난 이야기에 가깝다. 연결: 세계·지정학.
1-4. 공급 과잉과 무너진 마진
석유화학 회사의 이익은 원료와 제품의 값 차이에서 나온다. 예를 들어 에틸렌 가격에서 나프타 가격을 뺀 값을 스프레드라고 부른다. 이 차이가 일정 수준 이상이어야 공장을 돌리는 비용을 빼고도 남는다. 업계에서는 에틸렌 스프레드가 톤당 300달러 안팎은 돼야 손익분기점이라고 본다 [확인 필요].
그런데 중국의 증설로 시장에 물건이 넘치자 제품 값이 떨어지고 스프레드가 무너졌다. 코로나19 이후 세계 수요가 약해진 것도 겹쳤다. 공장을 돌릴수록 손해가 나는 상황에서 한국 회사들은 가동률을 낮추고, 일부 공장을 멈추거나 팔기 시작했다. 이 공급 과잉은 일시적인 경기 문제가 아니라 구조적인 문제라는 평가가 많다. 연결: 경제·시장.
1-5. 중동의 반격 — 원유에서 바로 화학으로
중국만이 아니다. 사우디아라비아 같은 산유국들도 석유화학을 키우고 있다. 이들은 원유를 휘발유로 만드는 대신 바로 화학 원료로 바꾸는 COTC(원유-화학 직접 전환) 공정에 투자한다. 원유를 직접 가진 데다 값싼 가스를 원료로 쓸 수 있어서, 원료를 사 와야 하는 한국보다 원가가 훨씬 낮다.
그 흐름이 한국 안에도 들어왔다. 사우디 아람코가 대주주인 S-OIL은 울산에 대규모 석유화학 설비(샤힌 프로젝트)를 짓고 있다 [확인 필요: 완공 시점]. 최신 설비로 원가를 낮춘 공장이 들어서면 기존 설비의 경쟁은 더 치열해진다. 한국 석유화학은 위로는 중국, 옆으로는 중동 사이에 끼인 셈이다. 연결: 전력·에너지, 세계·지정학.
1-6. 한국 기업들이 받은 충격
숫자가 그 충격을 보여 준다. 국내 대형 석유화학 회사들은 2022년 이후 석유화학 부문에서 몇 년째 적자를 이어 갔고, 롯데케미칼과 여천NCC 같은 회사는 큰 손실을 냈다 [확인 필요: 회사별 실적]. 여천NCC는 자금이 모자라 대주주들이 돈을 넣어야 하는 상황까지 갔다. 신용평가사들은 회사들의 신용등급을 낮췄다.
회사들은 살길을 찾고 있다. LG화학은 배터리 소재와 고부가 화학 제품으로 무게를 옮기고, 롯데케미칼은 해외 자산을 팔아 현금을 마련했다. 한화솔루션은 태양광 사업에 힘을 싣는다. 하지만 거대한 나프타분해설비를 쉽게 멈출 수도, 팔 수도 없다는 것이 이 산업의 어려움이다. 연결: 경제·시장, 배터리·소재.
1-7. 힘의 논리 — 범용 제품의 숙명
석유화학 기초 원료는 대표적인 범용 제품이다. 누가 만들어도 품질이 거의 같아서 결국 가격으로 경쟁한다. 이런 시장에서는 원료가 싸고, 공장이 크고, 정부가 밀어주는 쪽이 이긴다. 중국은 거대한 내수와 정부 지원을, 중동은 값싼 원료를 가졌다. 한국은 둘 다 없다.
반도체 메모리도 범용 제품이지만, 한국이 기술로 앞서 가며 이겼다. 석유화학의 기초 원료는 기술 격차가 크지 않아 그 길이 어렵다. 그래서 한국 석유화학의 답은 두 가지로 모인다. 범용 설비를 줄이는 것, 그리고 남이 쉽게 따라 하지 못하는 고부가 제품으로 옮겨 가는 것이다. 다음 편에서는 그 구조조정이 어떻게 이뤄지는지 본다. 연결: 경제·시장.
핵심 정리
석유화학은 나프타를 쪼개 에틸렌·프로필렌을 만들고, 이를 플라스틱·합성섬유·합성고무로 바꾸는 산업이다. 한국은 울산·여수·대산 단지로 세계 손꼽히는 생산국이 됐고, 수출의 큰 몫이 중국으로 갔다. 2010년대 후반부터 중국이 대규모 증설로 자급하며 경쟁자가 됐고, 공급 과잉으로 스프레드가 무너졌다. 원유를 가진 중동도 원유-화학 직접 전환으로 반격한다. 범용 제품의 시장에서 원료와 규모가 없는 한국은 설비 감축과 고부가 전환이라는 숙제를 안았다.
공장을 줄여야 한다는 데는 모두 동의하지만, 누가 얼마나 줄일지는 쉽지 않다. 다음 편에서는 석유화학 구조조정의 방법과 그 비용을 본다.
다음 편 예고 — 누가, 얼마나 줄이나: 석유화학 구조조정
정부와 기업이 내놓은 설비 감축 계획, 여수·울산·대산 단지별 숙제, 일본의 선례와 고부가 소재로의 전환, 그리고 그 비용을 누가 내는지 따라간다.
사진 출처
- 사출 성형용 플라스틱 알갱이: Teemeah, CC BY-SA 3.0 (위키미디어)
- 울산의 금호석유화학 합성수지 공장: 금호석유화학, CC BY-SA 3.0 (위키미디어)
- 싱가포르 주롱섬의 석유화학 단지: Jacklee, CC BY-SA 3.0 (위키미디어)


숫자 출처
- 울산 석유화학단지 첫 나프타분해설비(1972년): https://en.wikipedia.org/wiki/Ulsan [확인 필요: 링크]
- S-OIL 샤힌 프로젝트: https://en.wikipedia.org/wiki/S-Oil [확인 필요: 완공 시점]
- 한국 에틸렌 생산 순위, 중국 에틸렌 생산 능력, 에틸렌 스프레드 손익분기점, 석유화학 회사별 실적과 신용등급: 한국석유화학협회·산업통상자원부·기업 공시·보도로 확인 필요.