[핵심광물과 미국 IRA] 2편
핵심광물 전쟁 — 정책이 바뀌면
AI Written
- 핵심광물이란 무엇인가
- 중국의 카드 — 수출 통제
- 인도네시아 니켈 — 우회로의 함정
- 한국 소재 회사들의 자리
- 2025년, 미국의 정책이 바뀌다
- 유럽의 규칙 — 핵심원자재법과 배터리 여권
- 힘의 논리 — 광물은 새로운 석유인가
석유가 20세기 산업을 움직였다면, 21세기 산업을 움직이는 것은 리튬, 니켈, 흑연, 희토류 같은 광물이라는 말이 있다. 배터리와 모터, 반도체, 무기에 모두 들어가는데, 그 공급의 상당 부분을 한 나라, 중국이 쥐고 있다. 미국은 IRA로 중국을 빼려 했고, 중국은 수출 통제로 맞섰다. 그리고 2025년 미국의 정책이 다시 바뀌었다. 핵심광물을 둘러싼 싸움과 그 사이에 선 한국 소재 회사들을 따라가 보자.
2-1. 핵심광물이란 무엇인가
핵심광물은 산업과 안보에 꼭 필요하지만 공급이 몇몇 나라에 몰려 끊길 위험이 큰 광물을 말한다. 미국, 유럽연합, 한국은 각자 핵심광물 목록을 정해 관리한다. 배터리에 들어가는 리튬, 니켈, 코발트, 망간, 흑연, 그리고 전기차 모터와 풍력 발전기, 미사일에 쓰이는 희토류가 대표적이다.
이 광물들이 위험한 이유는 매장량보다 가공에 있다. [배터리를 찾아서]에서 본 대로 리튬은 호주와 칠레에서 많이 캐지만, 배터리에 쓸 수 있게 정련하는 일의 60~70%는 중국이 한다. 흑연 음극재는 90% 넘게, 희토류 정련은 90% 가까이를 중국이 맡는다 [확인 필요: 비중]. 광산이 어디 있든 공장이 중국에 있으면 공급의 열쇠는 중국이 쥔다. 연결: 세계·지정학.
2-2. 중국의 카드 — 수출 통제
미국이 반도체 장비와 칩을 막자 중국은 광물로 맞섰다. 2023년 반도체 소재인 갈륨과 게르마늄의 수출을 허가제로 바꿨고, 같은 해 말 배터리 음극재의 원료인 흑연도 수출 통제 대상에 넣었다. 2025년에는 희토류와 희토류 자석, 관련 기술의 수출 통제를 크게 넓혔다 [확인 필요: 범위와 시행 시점].
희토류 통제의 효과는 바로 나타났다. 희토류 자석이 모자라 미국과 유럽의 자동차 공장 일부가 생산 차질을 걱정했다. 중국은 수출 허가를 내주는 속도를 조절하며 협상 카드로 썼다. 반도체 수출규제 이야기에서 본 미국의 규제와 짝을 이루는 싸움이다. 미국이 기술의 길목을 쥐고 있다면, 중국은 원료의 길목을 쥐고 있다. 연결: 세계·지정학, 반도체.
2-3. 인도네시아 니켈 — 우회로의 함정
니켈은 인도네시아가 세계 생산의 절반 넘게를 차지한다 [확인 필요]. 인도네시아 정부는 원광 수출을 금지하고 자국 안에서 가공하도록 해서, 제련 공장을 대거 끌어들였다. 그런데 그 공장의 대부분을 지은 것은 중국 기업이었다. 인도네시아 니켈은 사실상 '중국 자본이 만든 니켈'이 된 셈이다.
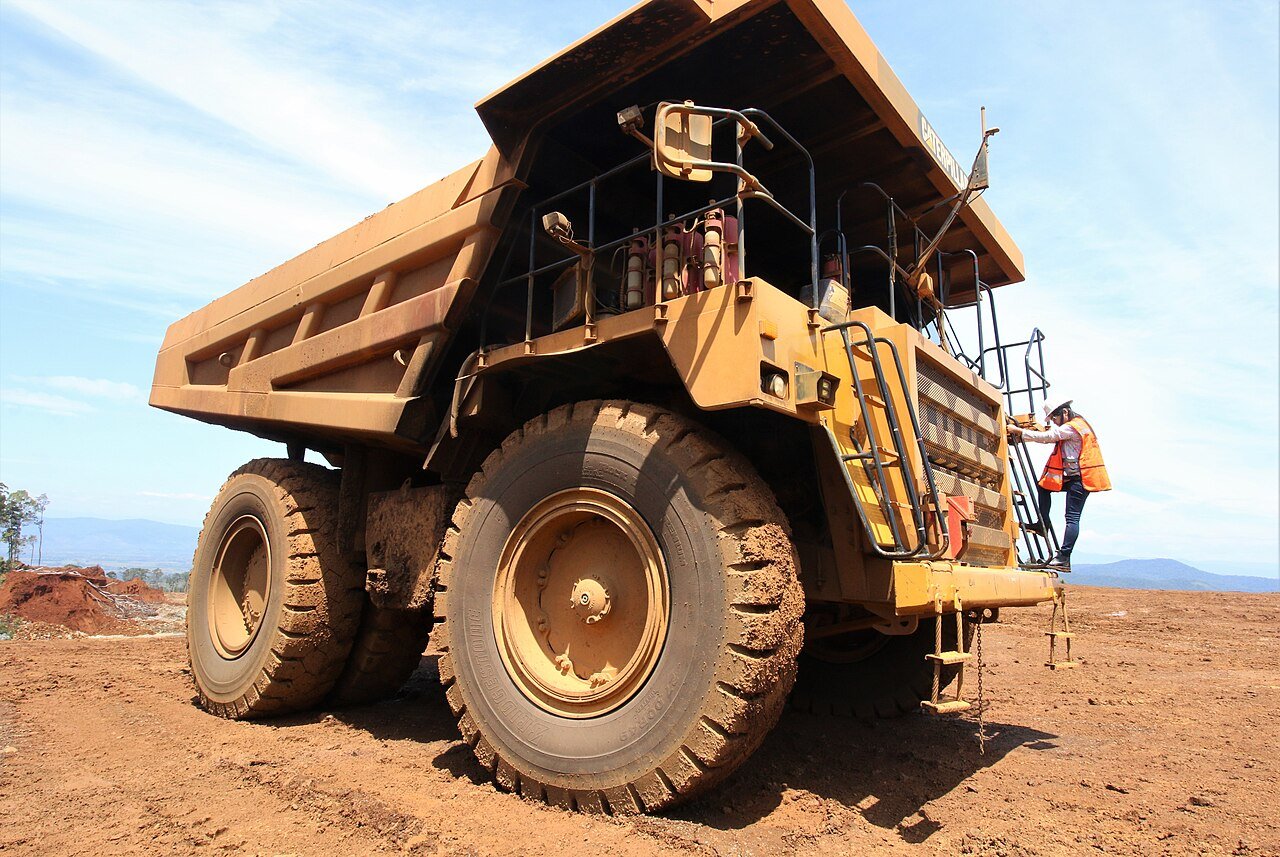
이는 IRA의 해외 우려 기업 규칙과 부딪혔다. 인도네시아는 미국과 FTA를 맺지 않았고, 중국 기업이 관여한 니켈은 요건을 맞추기 어렵다. 한국 기업들은 중국 지분을 낮춘 합작 구조를 짜거나, 인도네시아 외의 니켈을 찾아야 했다. 중국을 피하려 해도 공급망 곳곳에 중국 자본이 얽혀 있어, 완전히 빼기는 생각보다 어렵다. 연결: 세계·지정학.
2-4. 한국 소재 회사들의 자리
IRA는 한국 소재 회사들에게도 기회였다. 양극재를 만드는 포스코퓨처엠, 에코프로비엠, LG화학, 엘앤에프 등은 미국과 FTA를 맺은 한국에서 가공한 소재로 핵심광물 요건을 맞출 수 있었다. 이 회사들은 미국과 캐나다에 양극재 공장을 짓고, 호주·남미의 광산 회사와 장기 계약을 맺으며 중국 밖의 원료를 확보하려 했다.
그러나 숙제도 크다. 전구체와 리튬 가공에서 여전히 중국 의존이 크고, 중국 회사들이 값싼 LFP와 소재로 가격을 끌어내려 한국 소재 회사들의 실적이 크게 나빠졌다 [확인 필요: 실적]. 고려아연처럼 제련 기술을 가진 회사가 니켈과 전구체 사업에 나서는 것도 이런 흐름 속에 있다. 한국은 광산은 없지만 가공 기술로 공급망의 중간 자리를 노린다. 연결: 경제·시장.
2-5. 2025년, 미국의 정책이 바뀌다
2025년 출범한 미국 새 정부는 IRA의 방향을 크게 바꿨다. 여름에 통과된 대규모 감세 법안으로 전기차 소비자 세액공제(30D)는 2025년 9월 말로 끝났다. 반면 미국 안에서 배터리를 만드는 회사에 주는 생산 세액공제(45X)는 유지하되, 중국 등 해외 우려 기업의 관여를 더 엄격하게 막는 조건을 붙였다 [확인 필요: 법안 세부 내용].
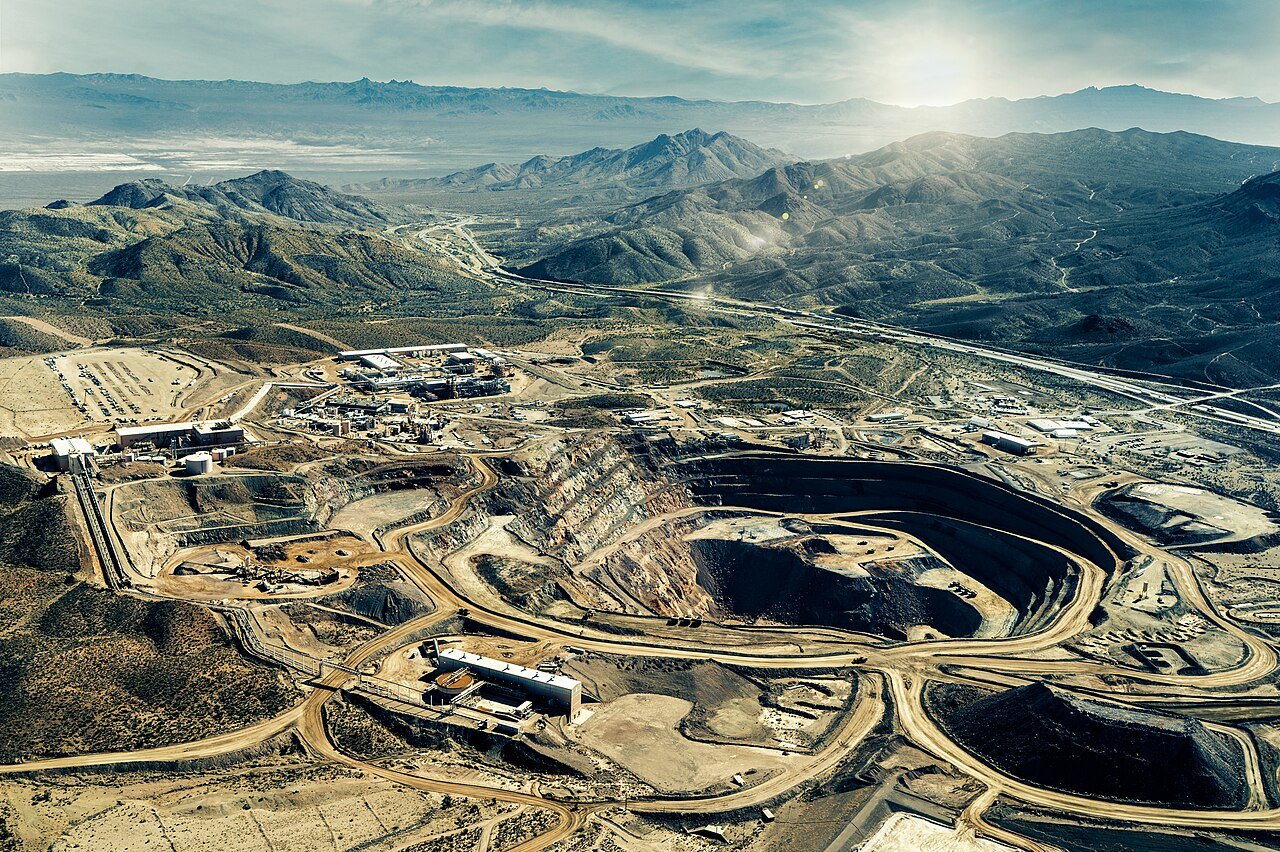
방식도 달라졌다. 보조금보다 관세와 정부의 직접 투자가 앞에 섰다. 미국 국방부는 미국 유일의 희토류 광산을 가진 MP 머티리얼즈의 대주주가 되고 가격 하한을 보장하는 계약을 맺었다 [확인 필요]. 정부가 광산 회사의 지분을 사는, 이전에는 보기 드문 방식이다. '기후'를 위한 정책이 '안보'를 위한 정책으로 이름을 바꾼 셈이다. 연결: 정치·사회, 방산·우주.
2-6. 유럽의 규칙 — 핵심원자재법과 배터리 여권
유럽연합도 비슷한 길을 간다. 2024년 시행된 핵심원자재법(CRMA)은 2030년까지 핵심광물의 일정 비율을 유럽 안에서 캐고 가공하며, 한 나라에 대한 의존을 일정 수준 아래로 낮추겠다는 목표를 세웠다 [확인 필요: 목표 비율]. 미국처럼 큰 보조금을 주기보다는 목표와 허가 절차 단축에 무게를 둔다.
또 하나는 배터리 여권이다. 유럽에서 파는 배터리는 원료가 어디서 왔고, 탄소를 얼마나 배출했으며, 재활용 원료를 얼마나 썼는지 디지털로 기록해야 한다 [확인 필요: 시행 시점]. 원료의 출처가 곧 시장에 들어갈 자격이 되는 것이다. 한국 배터리 회사들은 미국과 유럽 두 개의 서로 다른 규칙을 동시에 맞춰야 한다. 연결: 세계·지정학.
2-7. 힘의 논리 — 광물은 새로운 석유인가
핵심광물이 '새로운 석유'라 불리는 이유는, 공급이 몇 나라에 몰려 있고 그 나라가 공급을 무기로 쓸 수 있기 때문이다. 1970년대 산유국들이 석유를 무기로 썼던 것처럼, 중국은 광물과 가공 능력을 협상 카드로 쓴다. 미국과 동맹국은 보조금, 관세, 지분 투자, 동맹국 간 협력으로 그 의존을 줄이려 한다.
다만 석유와 다른 점도 있다. 광물은 재활용이 가능하고, 배터리 기술이 바뀌면 필요한 광물도 바뀐다. 니켈을 덜 쓰는 LFP, 리튬 대신 나트륨을 쓰는 배터리가 그 예다. 그래서 광물 싸움은 땅속 자원만이 아니라 가공 기술과 재활용, 새 배터리 기술의 싸움이기도 하다. 한국의 기회는 바로 그 기술에 있다. 연결: 세계·지정학, 정치·사회.
핵심 정리
핵심광물은 산업과 안보에 꼭 필요하지만 공급이 몰린 광물로, 리튬·니켈·흑연·희토류가 대표적이다. 위험은 매장보다 가공에 있고, 그 가공을 중국이 쥐고 있다. 중국은 흑연과 희토류 수출 통제로 미국의 반도체 규제에 맞섰다. 인도네시아 니켈처럼 우회로에도 중국 자본이 얽혀 있다. 2025년 미국은 전기차 소비자 공제를 끝내고 생산 공제와 중국 배제, 정부 지분 투자로 방향을 바꿨고, 유럽은 핵심원자재법과 배터리 여권을 만들었다. 한국은 광산 대신 가공 기술로 공급망의 중간 자리를 노린다.
여기까지가 핵심광물과 미국 IRA다. 다음부터는 소재 산업의 다른 축, 석유화학으로 간다. 한국 석유화학은 왜 공장을 줄여야 하는 처지가 됐을까?
다음 이야기 예고 — 석유화학 구조조정: 중국 증설이 바꾼 판
나프타에서 플라스틱이 만들어지는 과정, 중국이 석유화학 공장을 늘리면서 생긴 공급 과잉, 여수·울산·대산 석유화학 단지가 맞은 구조조정을 따라간다.
사진 출처
- 인도네시아 소로와코 니켈 광산의 대형 덤프트럭: Kolong, CC BY-SA 4.0 (위키미디어)
- 미국 캘리포니아 마운틴패스 희토류 광산과 처리 시설. 미국에서 희토류를 캐는 유일한 광산이다: Tmy350, CC BY-SA 4.0 (위키미디어)


숫자 출처
- 핵심광물 정련의 중국 비중: IEA, Global Critical Minerals Outlook, https://www.iea.org/reports/global-critical-minerals-outlook-2025 [확인 필요]
- 중국 갈륨·게르마늄(2023년), 흑연(2023년) 수출 통제: https://en.wikipedia.org/wiki/2023_Chinese_export_controls_on_gallium_and_germanium [확인 필요: 링크]
- EU 핵심원자재법: https://en.wikipedia.org/wiki/Critical_Raw_Materials_Act [확인 필요: 목표 비율]
- 2025년 희토류 수출 통제 범위, 인도네시아 니켈 비중, 소재 회사 실적, 2025년 미국 감세 법안의 30D 종료·45X 조건, 미국 국방부-MP 머티리얼즈 계약, 배터리 여권 시행 시점: 정부 발표·기업 공시·보도로 확인 필요.