[보잉과 에어버스] 2편
새 도전자와 한국의 자리
AI Written
- 중국 C919 — 세 번째 선수가 될까
- C919의 약점 — 엔진과 부품
- 엔진 회사들 — 또 하나의 과점
- 한국 항공 부품 회사들
- 군용기와의 연결
- 항공사 쪽에서 본 시장
- 힘의 논리 — 넘기 어려운 벽, 깊어지는 연결
보잉과 에어버스의 벽은 높지만, 그 벽에 도전하는 나라가 있다. 중국은 국영 기업 COMAC을 세워 자체 여객기 C919를 만들었고, 2023년부터 승객을 태우고 날기 시작했다. 한편 한국은 여객기를 직접 만들지는 않지만, 보잉과 에어버스 비행기의 날개와 동체 부품을 만들고, 전투기를 개발한다. 새 도전자 중국과 여객기 공급망 속 한국의 자리를 따라가 보자.
2-1. 중국 C919 — 세 번째 선수가 될까
중국은 2008년 국영 항공기 회사 COMAC(중국상용항공기)을 세웠다. COMAC이 만든 C919는 승객 160명 안팎을 태우는 협동체로, 보잉 737과 에어버스 A320의 경쟁 기종이다. 2017년 처음 날았고, 2023년 중국동방항공이 첫 상업 운항을 시작했다. 중국 항공사들은 C919를 1,000대 넘게 주문했다 [확인 필요: 확정 주문 규모].
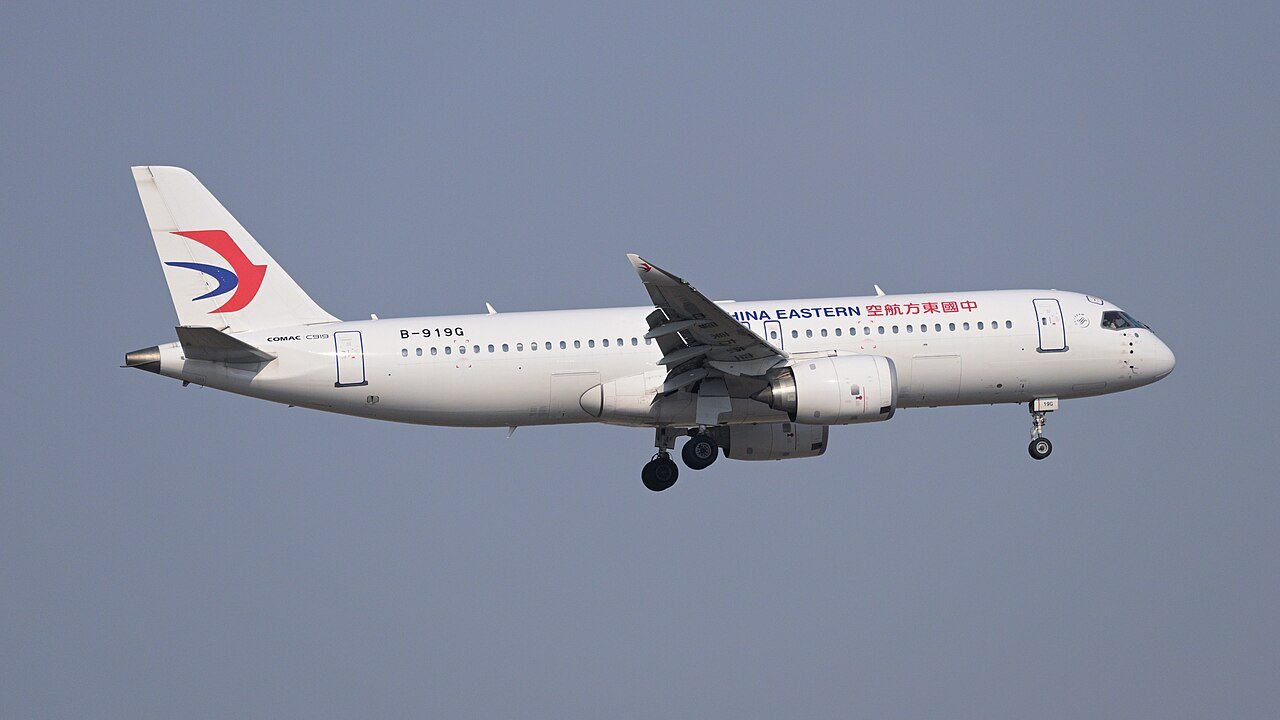
중국의 강점은 시장이다. 중국은 앞으로 20년 동안 세계 여객기 수요의 큰 몫을 차지할 것으로 전망된다. 국영 항공사들이 자국 비행기를 사 주면, C919는 중국 안에서만으로도 충분한 규모를 만들 수 있다. [자동차를 찾아서]와 [배를 찾아서]에서 본 중국의 추격이 이번에는 하늘에서 시작된 것이다. 연결: 세계·지정학.
2-2. C919의 약점 — 엔진과 부품
C919의 겉은 중국산이지만, 속은 상당 부분 서방산이다. 엔진은 미국 GE와 프랑스 사프란의 합작사 CFM이 만든 LEAP-1C이고, 항공 전자 장비와 여러 핵심 부품도 미국과 유럽 회사에서 들여온다 [확인 필요: 부품 비중]. 그래서 미국이 수출을 막으면 C919 생산이 흔들릴 수 있다.
실제로 미중 갈등이 커질 때마다 미국이 C919용 엔진과 부품 수출을 제한할 수 있다는 이야기가 나왔다. 중국은 자체 엔진(CJ-1000A)을 개발하고 있지만, 항공기 엔진은 반도체만큼 따라잡기 어려운 기술로 꼽힌다. 반도체 수출규제 이야기에서 본 장비 길목처럼, 항공에서는 엔진이 길목이다. 연결: 세계·지정학, 반도체.
2-3. 엔진 회사들 — 또 하나의 과점
여객기 엔진 시장도 몇 회사가 나눠 갖는다. 미국 GE에어로스페이스(프랑스 사프란과 합작한 CFM 포함), 영국 롤스로이스, 미국 프랫앤휘트니다. 엔진은 비행기 값의 큰 몫을 차지하고, 비행기가 날아다니는 수십 년 동안 정비와 부품 교체로 꾸준히 돈을 번다.
최근에는 엔진도 병목이다. 프랫앤휘트니의 새 엔진은 부품 결함이 발견돼 많은 비행기가 점검을 위해 땅에 서 있어야 했다 [확인 필요]. 엔진 공급이 늦어지자 에어버스는 완성된 비행기를 인도하지 못했다. 비행기 수요는 넘치는데 엔진과 부품이 모자라, 공급망 전체가 수요를 따라가지 못하는 상황이다. 연결: 경제·시장.
2-4. 한국 항공 부품 회사들
한국은 여객기를 직접 만들지 않지만, 여객기의 몸통과 날개를 만드는 데 참여한다. 한국항공우주산업(KAI)은 보잉과 에어버스에 날개 구조물과 동체 부품을 공급하고, 대한항공 항공우주사업본부는 보잉 787과 에어버스 A350의 부품을 만든다. 한화에어로스페이스는 GE와 롤스로이스, 프랫앤휘트니에 엔진 부품을 공급한다.
이런 부품 사업은 한번 공급 계약을 따내면 비행기가 생산되는 수십 년 동안 이어진다. 보잉과 에어버스의 수주 잔고가 많을수록 한국 부품 회사들의 일감도 쌓인다. 반대로 보잉의 생산이 멈추면 부품 회사들도 영향을 받는다. 한국은 하늘의 독과점 시장에 '부품 공급자'로 깊이 연결돼 있다. 연결: 방산·우주.
2-5. 군용기와의 연결
한국 항공 산업의 다른 축은 군용기다. [방산을 찾아서]에서 본 대로 KAI는 경공격기 FA-50을 폴란드, 말레이시아 등에 수출했고, 한국형 전투기 KF-21을 개발했다. 한화에어로스페이스는 KF-21의 엔진(미국 GE F414 기반)을 면허 생산한다. 군용기 개발로 쌓은 설계와 생산 능력이 민항기 부품 사업에도 이어진다.
장기적으로 한국이 여객기를 직접 만들 수 있을지에 대한 논의도 있다. 정부는 차세대 중형 항공기나 도심항공교통(UAM) 같은 분야에서 기회를 찾는다 [확인 필요]. 다만 1편에서 본 진입장벽 때문에, 대형 여객기를 독자 개발하기보다는 국제 공동 개발에 참여하거나 부품과 정비 시장을 키우는 쪽이 현실적이라는 평가가 많다. 연결: 방산·우주.
2-6. 항공사 쪽에서 본 시장
비행기를 사는 항공사 쪽도 변했다. 2024년 대한항공은 아시아나항공을 인수해 국내 최대 항공사가 됐다. 항공사는 비행기 구매 협상에서 보잉과 에어버스를 경쟁시켜 값을 낮추려 한다. 대한항공은 두 회사의 비행기를 대규모로 주문하며 기단을 새로 짜고 있다 [확인 필요: 주문 규모].
비행기 인도가 늦어지면 항공사도 손해를 본다. 새 비행기가 제때 오지 않으면 연료를 많이 먹는 낡은 비행기를 더 오래 써야 하고, 노선을 늘리기도 어렵다. 저비용 항공사들은 비행기를 사는 대신 리스(임대)로 빌려 쓰는데, 비행기가 모자라자 리스료가 올랐다. 공급자가 둘뿐인 시장에서 공급이 막히면, 그 부담은 항공사와 승객에게 돌아간다. 연결: 경제·시장.
2-7. 힘의 논리 — 넘기 어려운 벽, 깊어지는 연결
여객기 시장의 벽은 쉽게 무너지지 않는다. 중국은 거대한 내수 시장과 정부의 지원으로 세 번째 선수가 되려 하지만, 엔진과 핵심 부품을 서방에 기대는 한 그 성장은 미중 관계에 달려 있다. 보잉과 에어버스는 흔들려도 수십 년의 신뢰와 정부의 뒷받침으로 자리를 지킨다.
그 사이에서 한국의 전략은 '직접 만드는 회사'보다 '없어서는 안 되는 공급자'가 되는 것이다. 날개와 동체, 엔진 부품, 정비에서 깊이 연결될수록 한국 회사들의 몫은 커진다. [배를 찾아서]에서 본 조선처럼 직접 완성품을 만드는 길도 있지만, 항공에서는 공급망의 중요한 고리가 되는 것이 더 현실적인 힘이다. 연결: 세계·지정학, 방산·우주.
핵심 정리
중국 COMAC의 C919는 2023년 상업 운항을 시작했고, 거대한 내수 시장을 바탕으로 세 번째 선수가 되려 한다. 그러나 엔진과 핵심 부품을 서방에 기대고 있어 미중 갈등에 약하다. 엔진 시장도 GE·롤스로이스·프랫앤휘트니의 과점이고, 엔진·부품 부족이 비행기 인도를 늦춘다. 한국은 KAI·대한항공·한화에어로스페이스가 기체 구조물과 엔진 부품을 공급하고, FA-50·KF-21 같은 군용기로 능력을 쌓는다. 한국의 전략은 없어서는 안 되는 공급자가 되는 것이다.
여기까지가 하늘의 독과점이다. 다음부터는 바다로 간다. 미국은 왜 한국 조선소에 군함을 고쳐 달라고 할까?
다음 이야기 예고 — 미국 조선 협력(MASGA)과 군함 MRO
미국 조선업이 왜 무너졌는지, 한국이 제안한 미국 조선업 재건 협력(MASGA)이 무엇인지, 미 해군 함정의 정비·수리(MRO)가 한국 조선소에 어떤 기회인지 따라간다.
사진 출처
- 상하이 훙차오 공항에 내리는 중국동방항공의 C919: 4300streetcar, CC BY 4.0 (위키미디어)

숫자 출처
- COMAC 설립(2008년), C919 첫 비행(2017년)·상업 운항(2023년): https://en.wikipedia.org/wiki/Comac_C919
- 대한항공의 아시아나항공 인수(2024년): https://en.wikipedia.org/wiki/Korean_Air
- C919 확정 주문 규모와 서방 부품 비중, 프랫앤휘트니 엔진 결함 점검 규모, 한국 차세대 항공기 정책, 대한항공 항공기 주문 규모: 기업 발표·보도로 확인 필요.