[경제를 찾아서] 3편
주가는 무엇을 반영하나 — 실적과 금리
AI Written
- 주식은 회사의 한 조각
- 주가는 ‘앞으로 벌 돈’의 값이다
- 금리가 오르면 주가가 내리는 이유
- 코스피와 코스닥
- 외국인과 개인 — 누가 한국 주식을 사고파나
- 코리아 디스카운트
- 힘의 논리 — 사이클 산업의 주가
삼성전자가 사상 최대 실적을 냈는데 주가는 떨어지고, 적자를 내던 회사의 주가가 하루에 30% 오르기도 한다. 주가는 도대체 무엇을 보고 움직이는 걸까? 주식이 회사의 무엇을 나눈 것인지에서 출발해, 주가를 움직이는 두 축인 실적과 금리, 그리고 한국 주식이 왜 늘 '싸다'는 말을 듣는지까지 따라가 보자.
3-1. 주식은 회사의 한 조각
회사를 세우려면 돈이 필요하다. 그 돈을 여러 사람에게서 모으고, 돈을 낸 만큼 회사의 주인 자리를 나눠 준 증서가 주식이다. 주식을 가진 사람(주주)은 회사가 번 돈의 일부를 배당으로 받고, 주주총회에서 중요한 결정에 표를 던진다.
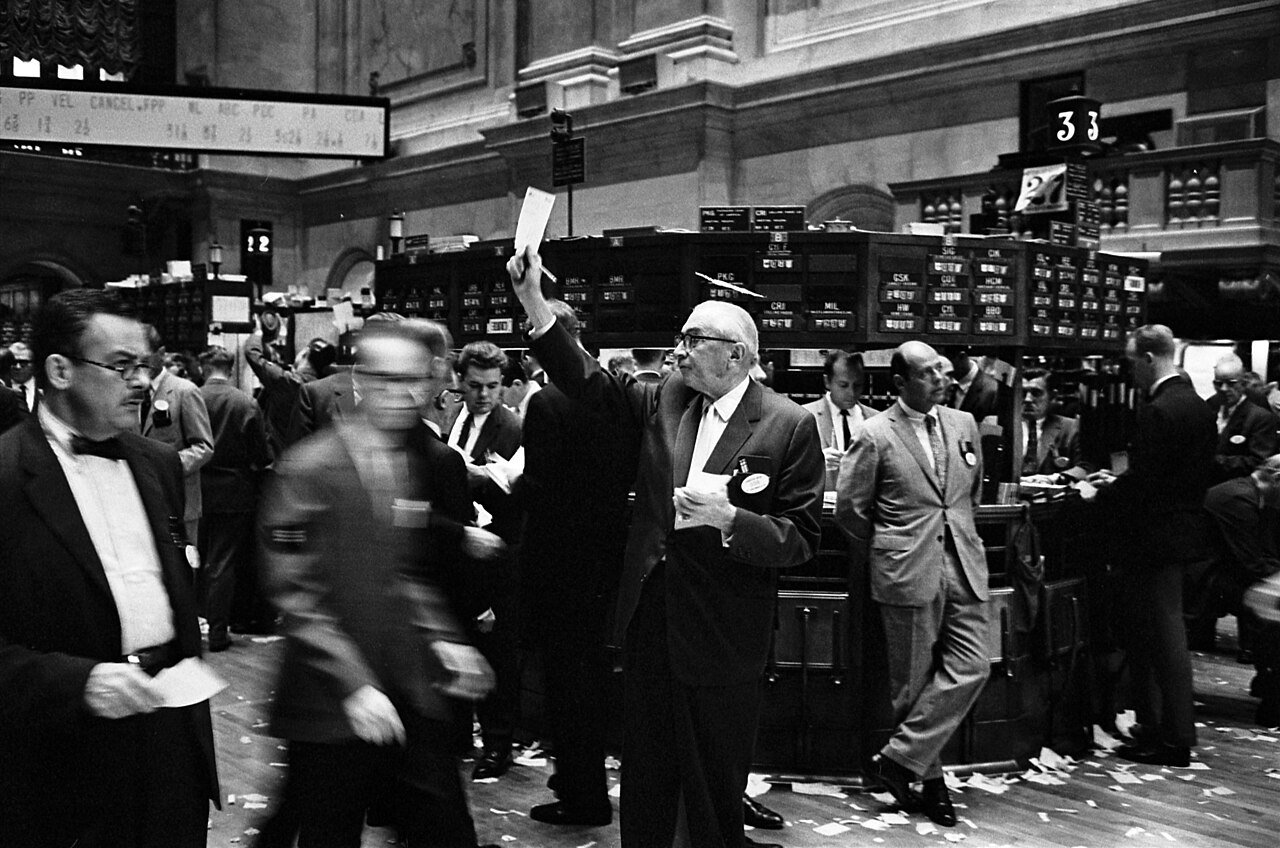
회사가 주식을 증권거래소에 올려 누구나 사고팔 수 있게 하는 것을 상장이라고 한다. 상장하면 회사는 큰돈을 한 번에 모을 수 있고, 투자자는 언제든 주식을 팔 수 있다. [배터리를 찾아서]에서 본 LG에너지솔루션이 2022년 상장하며 12조 원 넘게 모은 것처럼, 상장은 회사가 큰 투자를 위한 돈을 마련하는 길이다. 연결: 배터리·소재.
3-2. 주가는 ‘앞으로 벌 돈’의 값이다
주가를 결정하는 가장 큰 힘은 회사가 버는 돈, 즉 이익이다. 그런데 중요한 점은 주가가 '지금까지 번 돈'이 아니라 '앞으로 벌 돈'을 본다는 것이다. 사상 최대 실적이 나와도 다음 해 이익이 줄 것 같으면 주가는 떨어지고, 지금은 적자라도 몇 년 뒤 크게 벌 것 같으면 주가가 오른다.
주가가 이익에 비해 비싼지 싼지를 재는 가장 흔한 잣대가 PER(주가수익비율)이다. 회사의 시가총액(주가 × 주식 수)을 1년 이익으로 나눈 값이다. PER이 10배면 지금 이익이 그대로 이어질 때 10년이면 회사값만큼 번다는 뜻이다. 빨리 클 것 같은 회사는 PER이 30배, 50배까지 올라가고, 성장이 멈춘 회사는 5배 안팎에 머문다. PER은 결국 시장이 그 회사의 미래를 얼마나 믿느냐의 숫자다.
3-3. 금리가 오르면 주가가 내리는 이유
주가를 움직이는 두 번째 힘은 금리다. 1편에서 본 대로 금리가 오르면 은행에 돈을 맡겨도 꽤 많은 이자를 받는다. 예금이 연 5%를 주는데 굳이 위험한 주식을 살 이유가 줄어든다. 돈이 주식에서 예금과 채권으로 옮겨 가면 주가가 내린다.
또 하나의 이유가 있다. 주가가 '앞으로 벌 돈'의 값이라면, 먼 미래의 돈은 지금 가치로 바꿀 때 금리만큼 깎인다. 금리가 높을수록 10년 뒤 1억 원의 지금 가치는 작아진다. 그래서 먼 미래의 성장에 기대는 회사, 즉 기술주와 성장주일수록 금리가 오를 때 더 크게 떨어진다. 2022년 연준이 금리를 빠르게 올리자 미국 기술주 중심의 나스닥 지수가 1년 사이 30% 넘게 떨어진 것이 그 예다.
3-4. 코스피와 코스닥
한국 주식은 한국거래소에서 거래된다. 큰 회사들이 모인 시장이 코스피(유가증권시장), 기술·바이오 같은 중소·벤처 회사들이 모인 시장이 코스닥이다. 뉴스에 나오는 '코스피 지수'는 코스피에 상장된 회사들의 시가총액을 1980년 1월 4일을 100으로 놓고 비교한 숫자다. 코스피가 3,000이면 그때보다 상장 회사 전체 값이 30배가 됐다는 뜻이다.
코스피의 특징은 몇몇 회사의 비중이 매우 크다는 것이다. 삼성전자와 SK하이닉스 두 회사가 시가총액의 4분의 1 안팎을 차지한다 [확인 필요: 최신 비중]. 그래서 코스피는 사실상 '반도체 지수'에 가깝다는 말을 듣는다. 메모리 반도체 경기가 좋으면 코스피가 오르고, 꺾이면 같이 꺾인다. 2025년 하반기 AI 반도체 붐 속에 코스피가 처음으로 4,000을 넘은 것도 두 회사의 힘이 컸다 [확인 필요]. 연결: 반도체, AI.
3-5. 외국인과 개인 — 누가 한국 주식을 사고파나
한국 주식시장의 큰손은 세 무리다. 외국인(해외 연기금과 펀드), 기관(국민연금, 보험사, 자산운용사), 그리고 개인이다. 이 중 외국인이 코스피 시가총액의 30% 안팎을 갖고 있어 [확인 필요], 이들이 사느냐 파느냐에 따라 지수가 크게 움직인다.
외국인은 한국 주식을 살 때 달러를 원화로 바꾸고, 팔고 나갈 때 다시 달러로 바꾼다. 그래서 2편에서 본 환율과 주가는 붙어 다닌다. 원화가 약해질 것 같으면 외국인은 환차손을 피하려 먼저 팔고, 그 매도가 다시 환율을 끌어올린다. 반대로 개인 투자자는 2020년 코로나 폭락 때 외국인이 판 주식을 대거 사들이며 '동학개미'라는 이름을 얻었다. 연결: 경제·시장(환율).
3-6. 코리아 디스카운트
한국 주식은 비슷한 실적을 내는 외국 회사보다 싸게 거래된다는 말을 오래 들어 왔다. 이것을 코리아 디스카운트라고 한다. 회사가 가진 순자산에 비해 주가가 얼마인지를 보는 PBR(주가순자산비율)로 보면, 코스피는 1배 안팎으로 미국(4배 이상)이나 일본보다 낮은 편이었다 [확인 필요: 최신 수치].
이유로는 여러 가지가 꼽힌다. 재벌 그룹에서 대주주가 작은 지분으로 회사를 지배하면서 일반 주주의 이익이 뒤로 밀린다는 지배구조 문제, 번 돈을 배당으로 잘 돌려주지 않는 문화, 북한 리스크, 그리고 반도체·조선·화학처럼 경기를 크게 타는 산업이 많다는 점이다. 정부는 2024년 '밸류업 프로그램'을 내놓았고, 2025년에는 이사가 주주 전체의 이익을 지키도록 하는 상법 개정이 이뤄졌다 [확인 필요: 개정 내용과 시행 시점]. 연결: 정치·사회.
3-7. 힘의 논리 — 사이클 산업의 주가
한국 대표 산업들은 대부분 사이클 산업이다. 반도체, 조선, 해운, 철강, 화학은 몇 년마다 호황과 불황을 오간다. 이런 산업의 주가는 실적보다 한발 먼저 움직인다. 이익이 가장 많이 날 때는 이미 '이제 꺾일 일만 남았다'며 주가가 떨어지고, 적자가 가장 클 때 '이제 나아질 일만 남았다'며 주가가 오른다.
[배를 찾아서]에서 본 조선소 주가가 수주 소식에 먼저 뛰고, 실제 이익은 2~3년 뒤에 찍히는 것도 같은 논리다. 사이클 산업에서는 PER이 낮을 때가 오히려 고점이고, PER이 높거나 계산이 안 될 때(적자)가 저점인 경우가 많다. 주가를 읽는다는 건 결국 '지금 숫자'가 아니라 '시장이 그리는 다음 장면'을 읽는 일이다. 연결: 반도체, 조선·해운.
핵심 정리
주식은 회사의 한 조각이고, 주가는 그 회사가 앞으로 벌 돈의 지금 값이다. 이익 전망이 커지면 주가가 오르고, 금리가 오르면 미래 이익의 가치가 줄어 주가가 내린다. 코스피는 삼성전자·SK하이닉스의 비중이 커서 반도체 경기에 크게 흔들리고, 외국인 매매와 환율이 함께 움직인다. 지배구조와 낮은 주주 환원 때문에 붙은 코리아 디스카운트를 줄이려는 시도가 이어지고 있다.
그런데 한국 대표 회사들이 앞으로 벌 돈은 상당 부분 해외에서 온다. 그 해외 매출에 벽을 세우는 것이 관세다. 다음 편에서는 무역과 관세의 기초를 본다.
다음 편 예고 — 무역과 관세 기초
나라끼리 왜 사고파는지, 관세는 결국 누가 내는지, 그리고 2025년 미국 관세가 판을 어떻게 바꿨는지 따라간다.
사진 출처
- 뉴욕증권거래소 객장: Thomas J. O’Halloran(미국 의회도서관), 퍼블릭 도메인 (위키미디어)
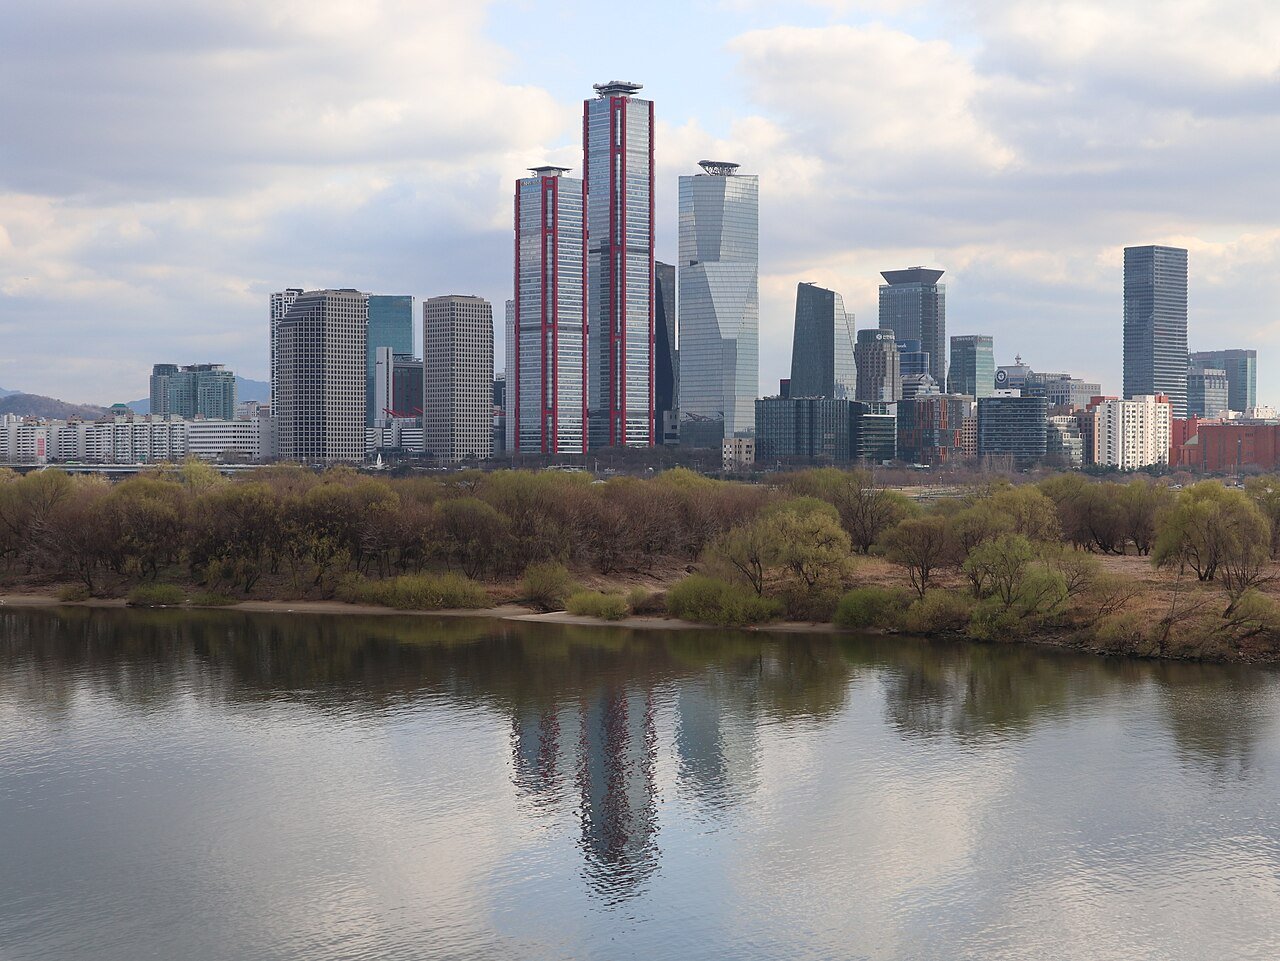
- 서울 여의도 금융가: S h y numis, CC BY 4.0 (위키미디어)


숫자 출처
- 코스피 기준 시점(1980년 1월 4일 = 100): https://en.wikipedia.org/wiki/KOSPI
- LG에너지솔루션 상장 공모(2022년, 약 12조 7천억 원): https://en.wikipedia.org/wiki/LG_Energy_Solution
- 나스닥 지수 2022년 하락(약 33%): https://en.wikipedia.org/wiki/Nasdaq_Composite
- 밸류업 프로그램(2024년): 금융위원회 발표. 상법 개정(2025년) 내용과 시행 시점: 법제처·국회 자료로 확인 필요.
- 삼성전자·SK하이닉스 시가총액 비중, 외국인 보유 비중, 코스피 PBR, 코스피 4,000 돌파 시점: 한국거래소 자료로 확인 필요.